“열심히 팔고 있는데, 왜 남는 게 없는 것 같을까?”
사업을 운영하거나 조직의 효율을 고민하는 분들이라면 한 번쯤 던져보셨을 질문입니다. 분명 매출은 오르는데 이익은 제자리걸음이라면, 그것은 우리가 ‘원가’를 잘못 계산하고 있기 때문일지도 모릅니다. 오늘은 복잡한 제조 공정과 서비스 속에서 숨겨진 비용을 낱낱이 밝혀주는 ABC(Activity-Based Costing, 활동중심 원가계산)에 대해 차근차근 알아보겠습니다.
1. ABC 원가계산, 일상생활 비유로 이해하기: “억울한 더치페이”
본격적인 이론에 들어가기 앞서, 우리가 친구들과 식당에 갔을 때를 떠올려 볼까요?
- 기존의 방식 (전통적 원가계산): 친구 3명이서 식당에 가 9만 원이 나왔습니다. 한 명은 스테이크를 먹고 두 명은 샐러드를 먹었지만, 계산하기 귀찮으니 무조건 ‘N분의 1’로 3만 원씩 냅니다. 스테이크를 먹은 친구는 이득이지만, 샐러드만 먹은 친구는 왠지 억울합니다. 이것이 바로 원가가 왜곡되는 ‘전통적 방식’의 한계입니다.
- ABC 방식 (활동중심 원가계산): 계산서를 꼼꼼히 살핍니다. “누가 스테이크라는 ‘활동’을 했는가?”, “누가 와인을 마시는 ‘자원’을 소모했는가?”를 따지는 것이죠.
- 스테이크(활동)를 주문한 A는 5만 원
- 파스타(활동)를 먹은 B는 2만 원
- 샐러드(활동)를 먹은 C는 2만 원 결과적으로 각자 실제로 수행한 활동만큼 정확하게 비용을 지불합니다. 이것이 ABC 원가계산의 핵심 논리입니다.
2. 왜 이름이 ABC(Activity-Based Costing)인가?
단순히 알파벳 순서가 아닙니다. 이 명칭에는 원가가 배분되는 인과관계의 논리가 담겨 있습니다.
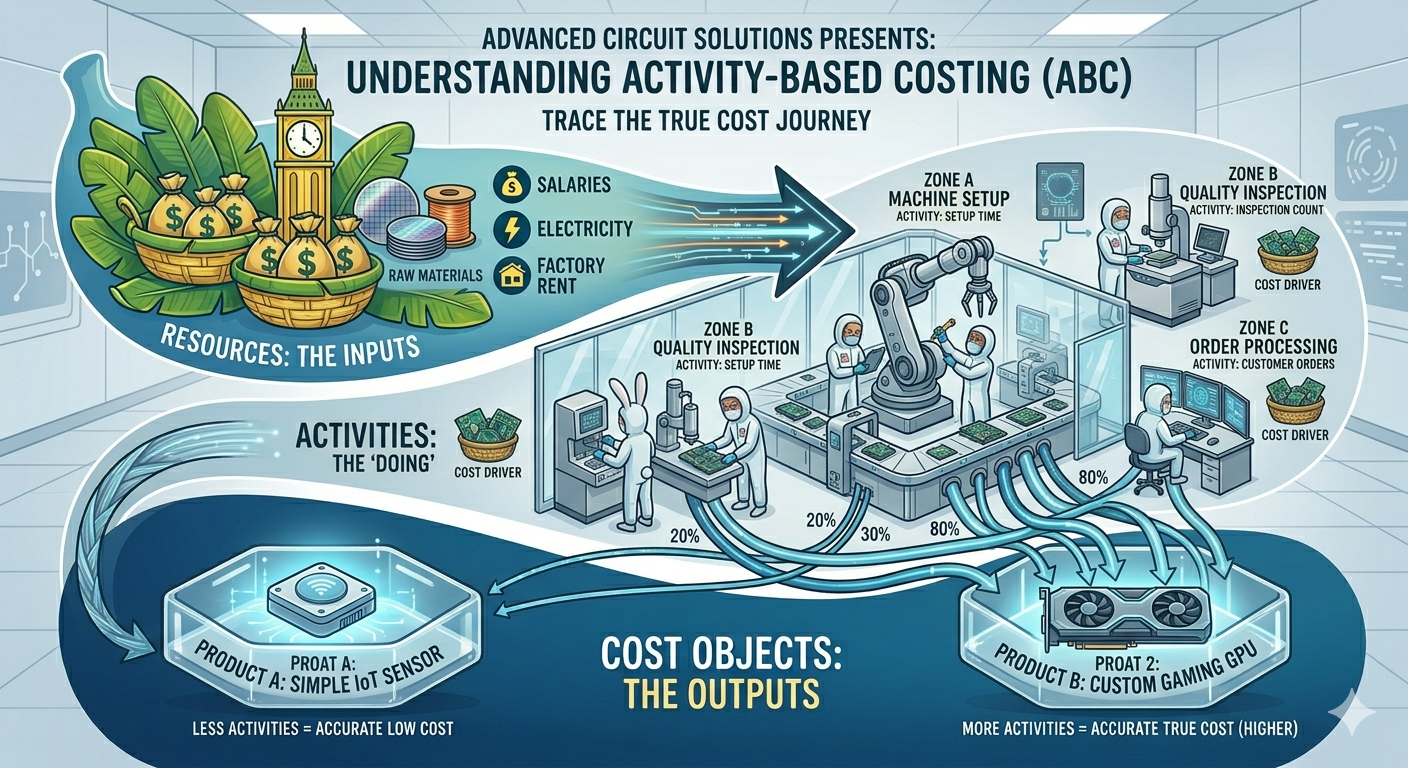
- Activity (활동): 제품을 만들기 위해 들어가는 구체적인 행동(기계 셋팅, 품질 검사, 부품 주문 등)을 먼저 정의합니다.
- Based (~에 근거한): 단순히 생산량이 아니라, 위에서 정의한 ‘활동’이 얼마나 일어났느냐에 근거하여 비용을 나눕니다.
- Costing (원가계산): 이를 통해 최종 제품의 진짜 가격(원가)을 산출해 냅니다.
과거에는 노동시간만 따져도 충분했지만, 제품이 다양해지고 공정이 복잡해진 2026년의 경영 환경에서는 이 ‘활동’을 분석하는 것이 생존의 필수 조건이 되었습니다.
3. 다른 방법(전통적 방식)도 많은데 왜 ABC인가요?
과거에는 공장에 기계보다 사람이 많았습니다. 그래서 “사람이 오래 일하면(노동시간) 전기도 많이 쓰고 공장도 많이 돌아가겠지”라는 가정이 맞았습니다. 하지만 현대는 다릅니다.
- 전통적 방식의 한계: 대량 생산하는 단순한 제품은 원가가 높게 나오고, 소량 생산하지만 손이 많이 가는 복잡한 제품은 원가가 낮게 측정되는 원가 왜곡이 발생합니다.
- ABC의 우월성:
1. 정확도: 복잡한 공정을 가진 제품의 진짜 원가를 찾아냅니다.
2. 비효율 제거: “품질 검사 활동에 돈이 너무 많이 드네?”라는 것을 파악하여 공정을 개선할 수 있습니다.
3. 전략적 의사결정: 겉보기엔 흑자지만 ABC로 보니 적자인 제품을 골라내어 단종시키거나 가격을 올릴 수 있습니다.
1) 제조 환경의 변화: “사람보다 기계가 많아졌다”
과거(전통적 방식의 전성기)에는 공장에 사람이 가득했습니다. 그래서 직접 노동시간이 원가를 결정하는 가장 큰 기준이었죠.
- 과거: 사람이 10시간 일하면 전기도 10시간 치 쓰고, 관리도 10시간 분량만큼 필요했습니다. (노동시간 = 원가 발생의 주범)
- 현대(ABC 탄생기): 자동화 기계와 로봇이 도입되면서 사람의 노동시간은 급격히 줄어들었습니다. 반면 기계를 관리하고, 설계를 변경하고, 품질을 검사하는 간접 비용은 눈덩이처럼 불어났습니다. 노동시간만으로 원가를 계산하는 것이 불가능해진 것입니다.
2) 다품종 소량 생산의 시대: “똑같은 것만 만들지 않는다”
과거에는 검은색 포니 자동차 한 종류만 수만 대 찍어내던 시대였습니다. 하지만 소비자의 취향이 다양해지면서 기업들은 수백 가지의 옵션을 가진 제품들을 조금씩 생산하기 시작했습니다.
- 문제 발생: 대량으로 찍어내는 A제품은 공정이 단순하지만, 가끔 조금씩 만드는 B제품은 매번 기계를 새로 세팅해야 하고 부품도 따로 주문해야 합니다.
- 전통적 방식의 오류: 단순히 생산량으로 원가를 나누다 보니, 손이 많이 가는 B제품의 원가는 낮게 나오고, 정작 효자인 A제품이 B의 비용까지 다 뒤집어쓰는 억울한 상황이 벌어졌습니다.
3) 정보 기술의 발달: “복잡한 계산이 가능해졌다”
사실 ABC 같은 정교한 계산법을 과거에도 생각은 할 수 있었을 것입니다. 하지만 수만 가지 활동을 일일이 추적하고 계산하는 것은 컴퓨터 없이는 불가능한 영역이었습니다.
- 기술의 뒷받침: 1980년대 이후 컴퓨팅 능력이 비약적으로 발전하면서, 제품 하나하나에 들어가는 세세한 활동들을 데이터로 추적하고 계산할 수 있는 환경이 갖춰졌습니다.
5. 짝궁 비교표
| 구분 | 전통적 원가계산 | 활동중심 원가계산 (ABC) |
| 주요 기준 | 생산량, 노동시간 (단순함) | 구체적 활동 (정밀함) |
| 원가 대상 | 제품 중심 | 활동 중심 |
| 정확도 | 낮음 (대형 제품 원가 과다 계상) | 높음 (실제 자원 소비 반영) |
| 주요 목적 | 재무제표 작성, 외부 보고 | 경영 의사결정, 프로세스 개선 |
| 일상 비유 | 무조건 N분의 1 더치페이 | 각자 주문한 메뉴대로 계산 |
6. AI 시대, 왜 다시 ABC 원가계산인가?
“데이터는 넘쳐나는데, 왜 우리 회사의 진짜 비용은 보이지 않을까?”
AI와 자동화가 지배하는 2026년의 비즈니스 환경에서 과거의 전통적 원가계산 방식은 더 이상 작동하지 않습니다. 이제는 ‘얼마나 오래 일했는가’가 아니라 ‘어떤 지능적 활동을 수행했는가’가 비용의 핵심이기 때문입니다.
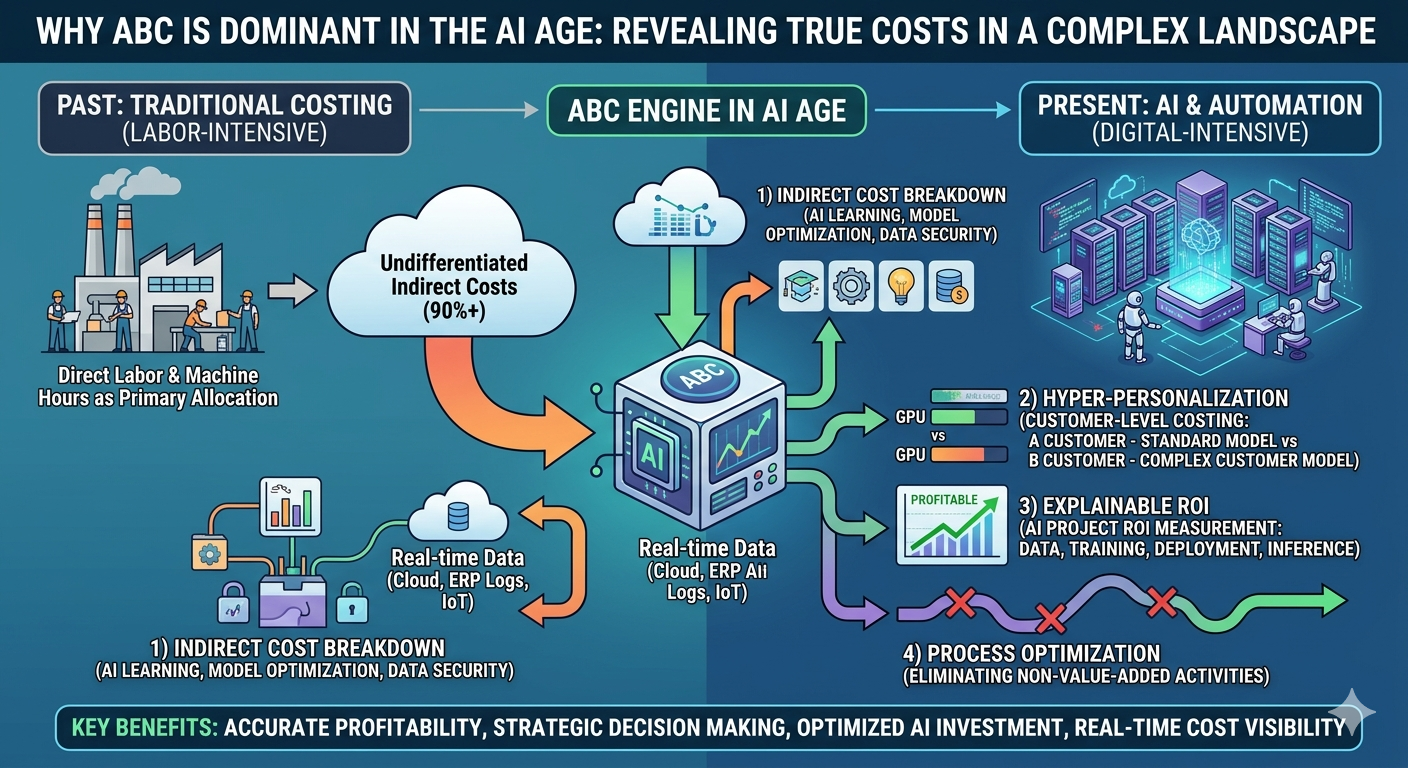
1) 직접 노동의 소멸과 간접비의 폭발
AI 시대의 가장 큰 특징은 인간의 직접적인 노동이 줄어들고 시스템과 알고리즘이 그 자리를 대신한다는 점입니다.
- 과거: 공장 노동자의 시간당 임금이 주된 원가였습니다.
- 현재: AI 서버 운영비, 데이터 라벨링 비용, 알고리즘 유지보수비, 클라우드 사용료 등 눈에 보이지 않는 간접비가 전체 비용의 90% 이상을 차지합니다.
- ABC의 역할: ABC는 이러한 거대한 간접비 뭉치를 ‘AI 학습’, ‘모델 최적화’, ‘데이터 보안’ 등의 구체적인 **활동(Activity)**으로 쪼개어 분석합니다. 그래야만 AI 도입이 정말 수익성이 있는지 정확히 판단할 수 있습니다.
2) 다변화된 서비스와 ‘초개인화’ 전략
AI는 고객 한 명 한 명에게 맞춤형 서비스를 제공하는 ‘초개인화(Hyper-personalization)’를 가능하게 했습니다.
- 문제점: 고객별로 요구하는 데이터 처리량과 AI 연산량이 모두 다릅니다. 어떤 고객은 표준 모델만 쓰지만, 어떤 고객은 복잡한 커스텀 모델을 요구합니다.
- 왜 ABC인가: 전통적 방식은 모든 고객에게 평균 비용을 매기지만, ABC는 고객별 활동 동인(Activity Driver)을 추적합니다. “A 고객의 요청을 처리하기 위해 GPU 자원을 얼마나 썼는가?”를 계산하여, 실제 수익을 가져다주는 우량 고객과 서버 비용만 축내는 ‘무늬만 고객’을 가려냅니다.
3) AI 의사결정의 신뢰도 확보 (Explainable ROI)
AI를 도입할 때 경영진이 가장 궁금해하는 것은 “그래서 AI가 돈을 벌어다 주는가?”입니다.
- 정확한 ROI 측정: AI 모델 하나를 만드는 데 들어간 데이터 수집, 정제, 학습, 배포 등의 활동을 ABC로 분석하면, AI 프로젝트의 실질적인 투자 대비 수익률(ROI)을 소수점 단위까지 계산할 수 있습니다.
- 비부가가치 활동 제거: AI 공정 중에서 속도는 늦추고 비용만 높이는 비효율적인 단계를 찾아내어 프로세스를 최적화할 수 있습니다.
4) 실시간 데이터와 ABC의 결합 (Real-time ABC)
과거 ABC의 단점은 계산이 너무 복잡하고 시간이 오래 걸린다는 것이었습니다. 하지만 지금은 AI가 ABC를 도와줍니다.
6. 요약: 왜 ABC여야만 했는가?
- 자동화된 추적: 이제는 사람이 일일이 활동을 기록할 필요가 없습니다. ERP와 클라우드 로그 데이터가 실시간으로 AI에 입력되고, AI는 이를 바탕으로 실시간 활동중심 원가를 산출합니다.
- 결과: 경영자는 매달 말이 아니라, 지금 이 순간 우리 제품의 원가가 얼마인지 실시간으로 확인하며 즉각적인 가격 정책을 펼칠 수 있습니다.
결국 ABC는 “내 이익이 어디서 새고 있는가?”를 정확히 알고 싶어 했던 경영자들의 절실함에서 태어났습니다.
- 정교한 원가 배분: 단순히 생산량이나 노동시간으로 나누는 ‘N분의 1’ 방식에서 벗어나, 실제 수행한 활동(Activity)만큼 비용을 정밀하게 할당합니다.
- 원가 왜곡 해소: 대량 생산 제품이 간접비를 독박 쓰고 소량 복잡 제품의 원가가 낮게 측정되는 오류를 바로잡아 진짜 수익 구조를 밝혀냅니다.
- 프로세스 최적화: 제품에 가치를 더하지 않으면서 비용만 축내는 비부가가치 활동을 찾아내어 제거함으로써 운영 효율성을 극대화합니다.
- AI 시대의 필수 도구: 직접 노동이 줄고 클라우드·데이터 등 보이지 않는 간접비가 폭발하는 현대 비즈니스에서 AI 투자 대비 수익률(ROI)을 측정하는 유일한 대안입니다.
- 전략적 의사결정: 실시간 데이터와 AI를 결합해 지금 이 순간의 정확한 원가를 파악함으로써, 경쟁력 있는 가격 정책과 경영 전략을 수립할 수 있게 합니다.
[Biz-Insight English: Traditional vs. ABC]
1. 원가 배부의 차이 (Allocation Bases)
- A: Why do we get different results with ABC? (왜 ABC를 쓰면 결과가 달라지나요?)
- B: Traditional methods use a single volume-based driver like labor hours. ABC uses multiple activity drivers, leading to a more accurate cost assignment. (전통적 방식은 노동시간 같은 단일 생산량 기준을 쓰지만, ABC는 다양한 활동 동인을 써서 더 정확하게 원가를 할당하기 때문입니다.)
2. 원가 왜곡 현상 (Cost Distortion)
- A: Our high-volume items seem cheaper under ABC. (ABC로 하니 대량 생산 품목의 원가가 더 낮아졌네요.)
- B: That’s because traditional methods over-allocate overhead to high-volume products. ABC eliminates this cost distortion. (전통적 방식이 대량 생산 제품에 간접비를 과다 배분했기 때문입니다. ABC는 이런 원가 왜곡을 없애주죠.)
3. 비부가가치 활동 (Non-Value-Added Activities)
- A: How can ABC help us save money? (ABC가 어떻게 비용 절감을 돕나요?)
- B: It highlights non-value-added activities. By reducing these unnecessary steps, we can improve our operational efficiency. (비부가가치 활동을 강조해 주거든요. 이런 불필요한 단계를 줄임으로써 운영 효율성을 높일 수 있습니다.)
AI Disclosure: Created in collaboration with Google Gemini. All core content was authored, reviewed, and edited by the author.