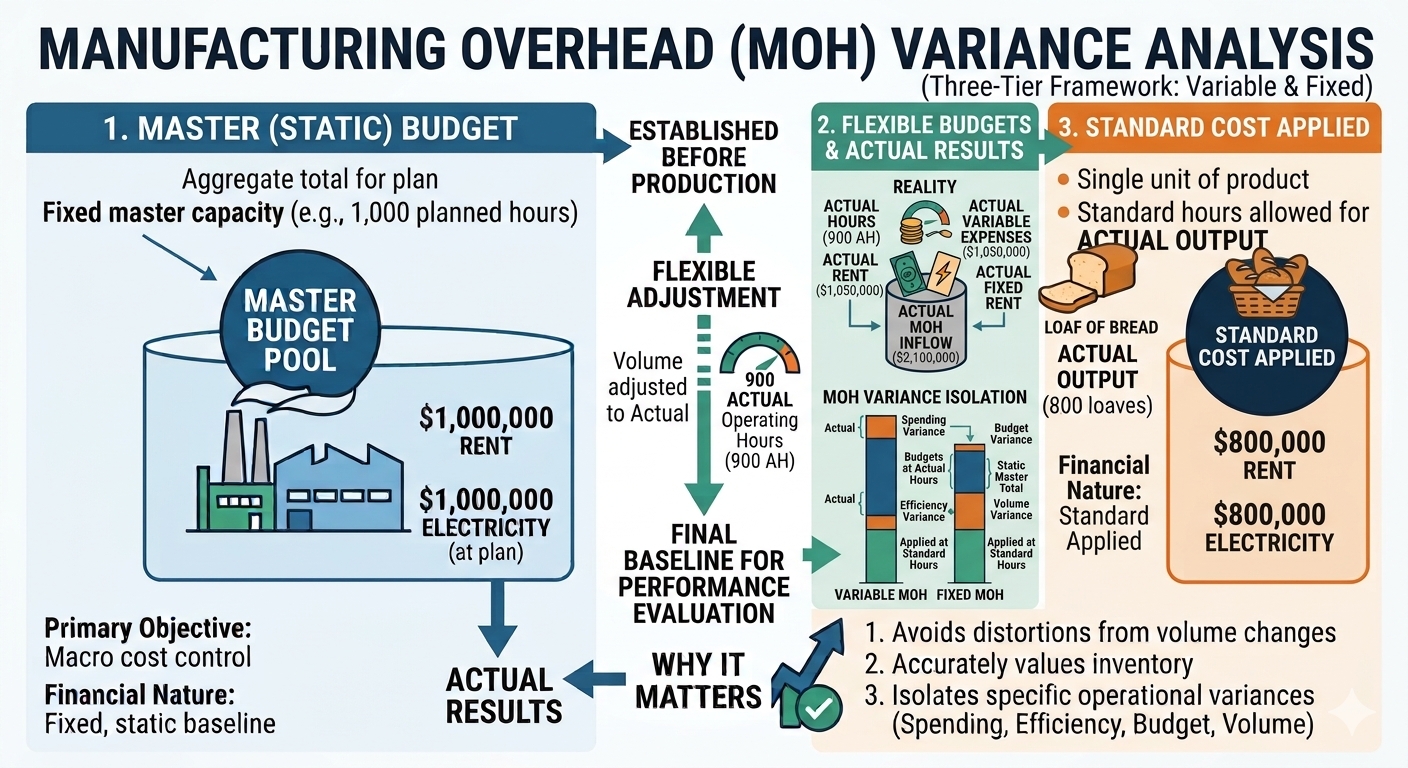
예산과 표준원가는 무엇이 다르고, 차이분석은 왜 표준원가를 최종적인 기준으로 하는지?
원가관리회계를 공부할 때 가장 혼란스러운 지점은 바로 ‘예산(Budget)’과 ‘표준원가(Standard Cost)’의 경계입니다. 둘 다 사전에 정해놓은 ‘목표치’ 같은데, 차이분석을 할 때는 […]
원가관리회계를 공부할 때 가장 혼란스러운 지점은 바로 ‘예산(Budget)’과 ‘표준원가(Standard Cost)’의 경계입니다. 둘 다 사전에 정해놓은 ‘목표치’ 같은데, 차이분석을 할 때는 […]
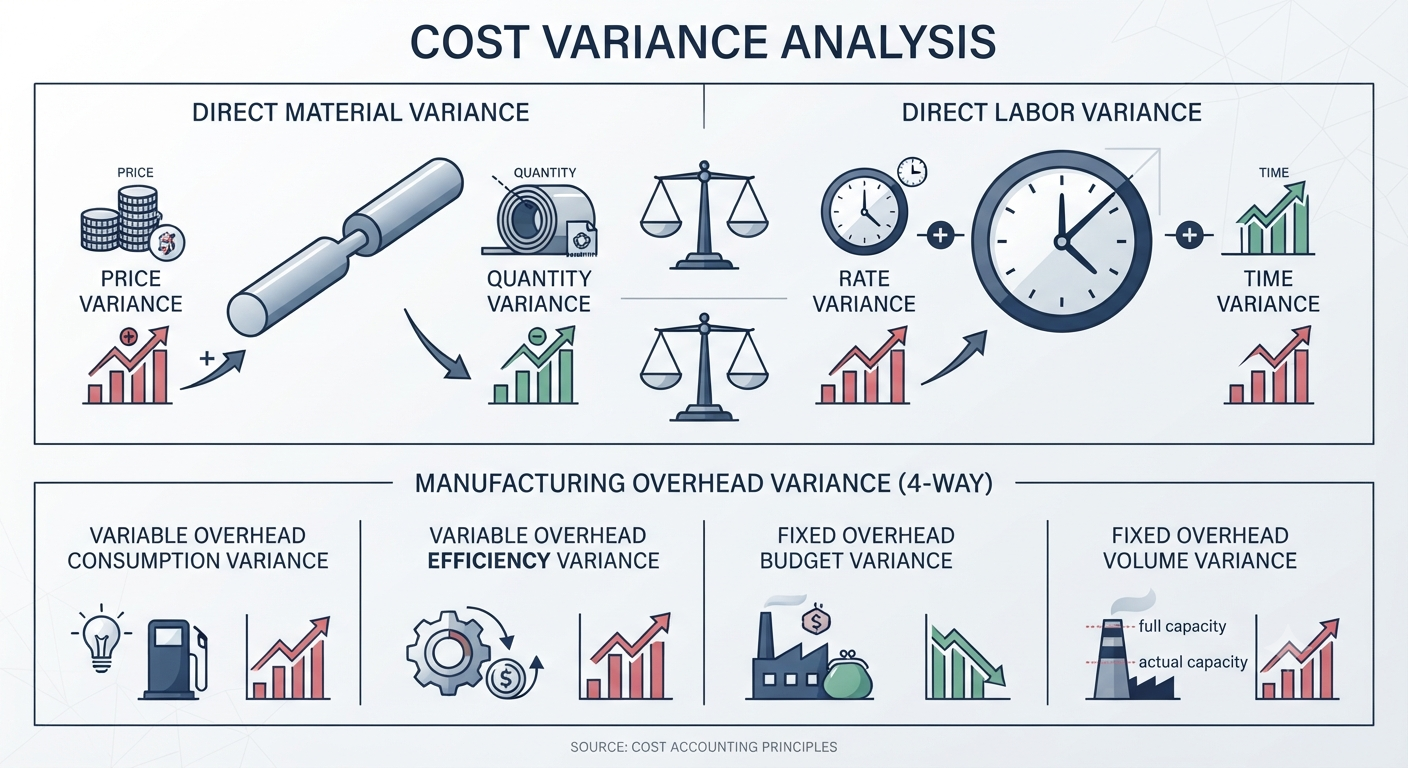
앞서 표준원가라는 설계도를 그렸다면, 이제는 실제 성적표를 들고 “어디서 돈이 새어 나갔는지” 현미경처럼 파헤칠 시간입니다. 이것이 바로 차이분석입니다. 원가 분석가들은
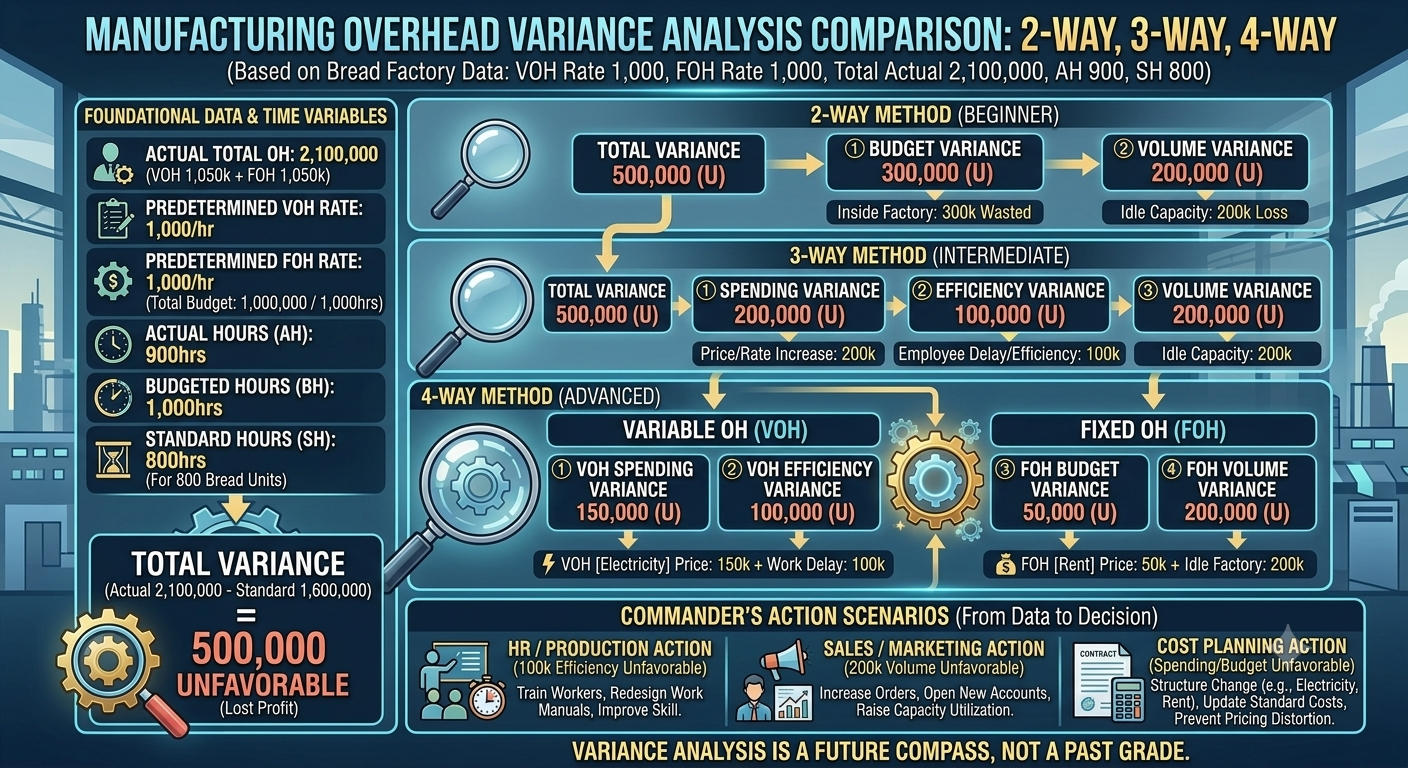
제조간접비 차이분석의 복잡한 수식과 개념(2분법, 3분법, 4분법) 때문에 머리가 아프셨다면, 아주 명쾌한 현실적인 예시를 통해 한 번에 정리해 드리겠습니다. 여기,
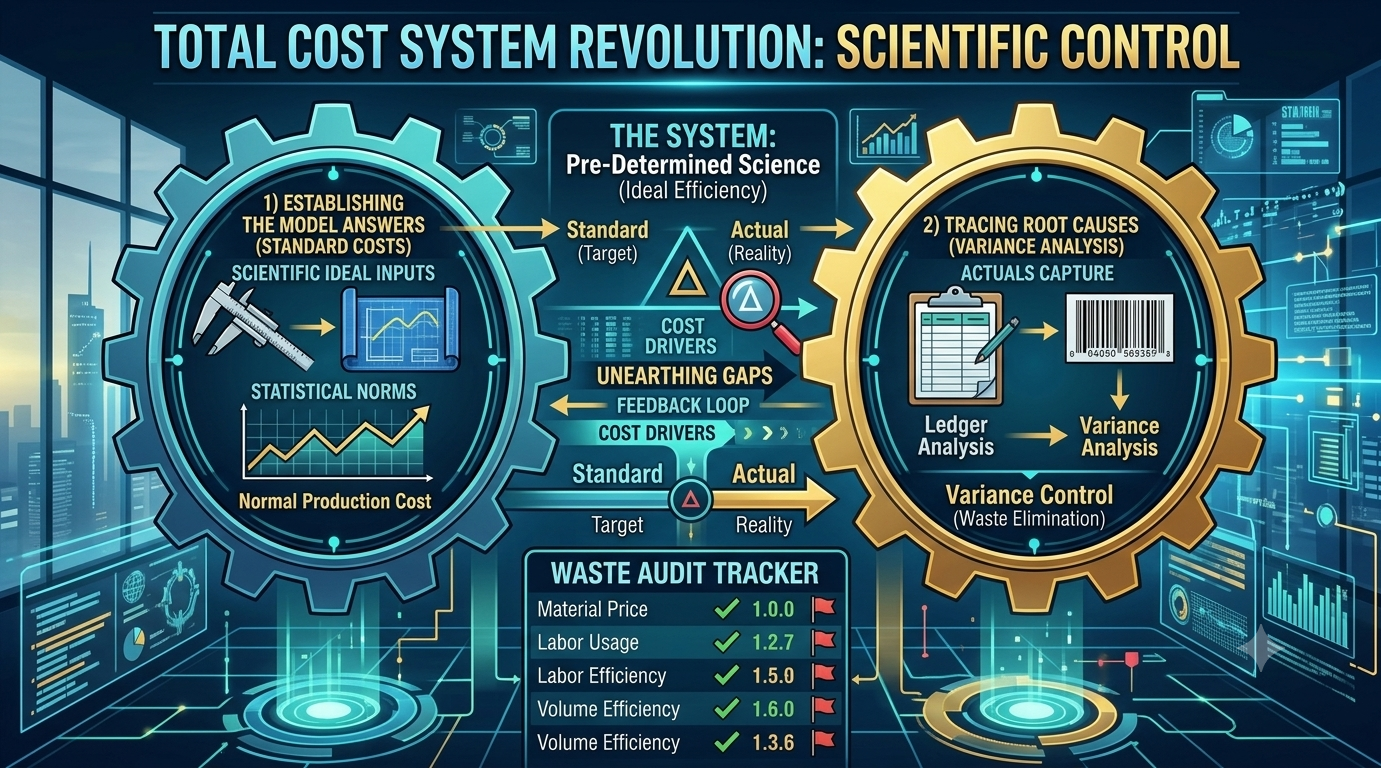
비즈니스 세계에서 단순히 ‘장부를 적고 남은 이익에 만족하는 시대’는 이미 끝났습니다. 오늘날 성공하는 기업의 경영은 ‘미리 치밀하게 설계한 기준과 실제
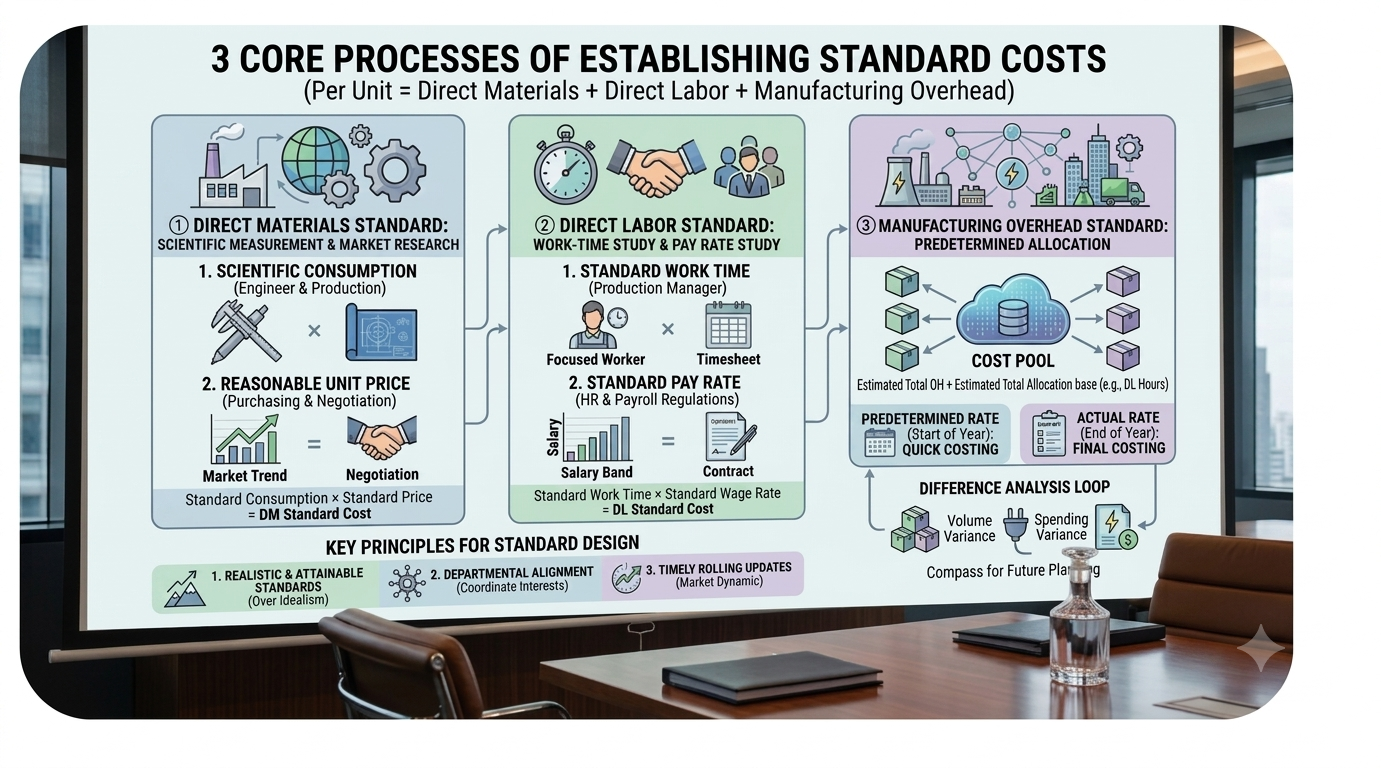
과거의 경영이 이미 발생한 비용을 정산하는 ‘사후 영수증 확인’이었다면, 현대의 예측 경영은 제품을 만들기 전 가장 이상적인 비용의 기준을 세우는
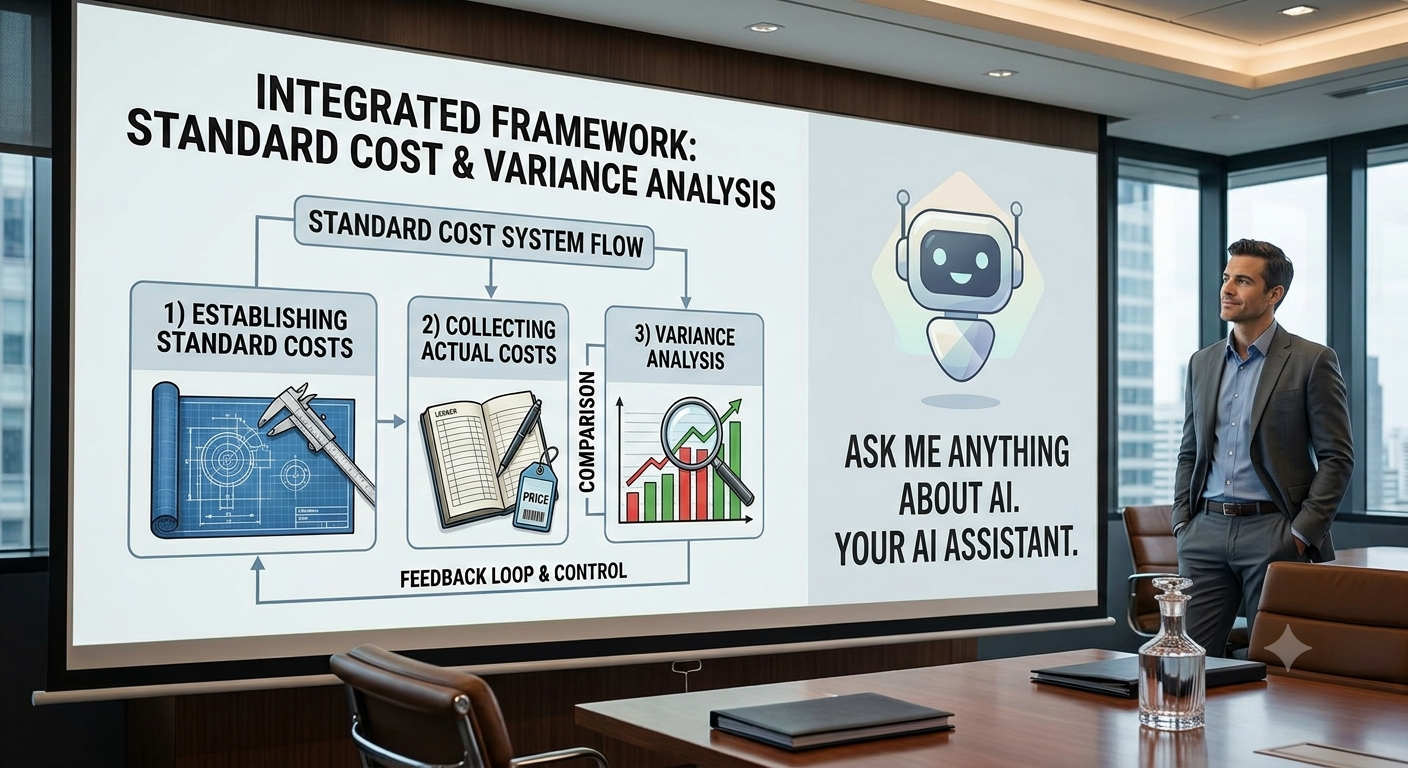
과거의 기업 경영이 단순히 ‘물건을 팔고 남은 돈을 금고에 넣는 것’이었다면, 현대의 경영은 ‘회사의 미래 지도를 그리는 것’과 같습니다. 2026년