이론은 명확하지만, 실제 공장에서 숫자가 어떻게 움직이는지 이해하는 것이 경영자의 진짜 실력입니다. 붕어빵 공장을 상상해 보십시오. 밀가루 반죽(재료비)은 시작하자마자 붓지만, 굽는 시간(가공비)은 공정이 진행됨에 따라 서서히 투입됩니다. 간단한 예를 통해 가정의 차이를 알아보고 원가계산이 경영자에 주는 시사점을 알아봅니다.
1. 오늘의 주어진 데이터 (Setting the Scene)
- 기초 재공품: 100개 (진척도 50%, 지난달에서 넘어온 ‘반쯤 구워진’ 상태)
- 당기 착수: 400개 (이번 달에 새로 굽기 시작한 물량)
- 당기 완성: 420개 (이번 달에 최종 포장까지 마친 물량)
- 기말 재공품: 80개 (진척도 25%, 현재 굽고 있는 상태로 남음)
우리의 붕어빵 공장에서 발생한 비용이 다음과 같다고 가정해 봅시다.
- 총 원가 합계: 94,000원
- 기초 재공품 원가: 10,000원 (재료비 6,000원 / 가공비 4,000원)
- 당기 투입 원가: 84,000원 (재료비 44,000원 / 가공비 40,000원)
핵심 조건: 재료비는 공정 시작 시 100% 투입, 가공비는 공정 전반에 걸쳐 균등하게 발생.
2. 계산 전 핵심 비교: 평균법 vs 선입선출법(FIFO)
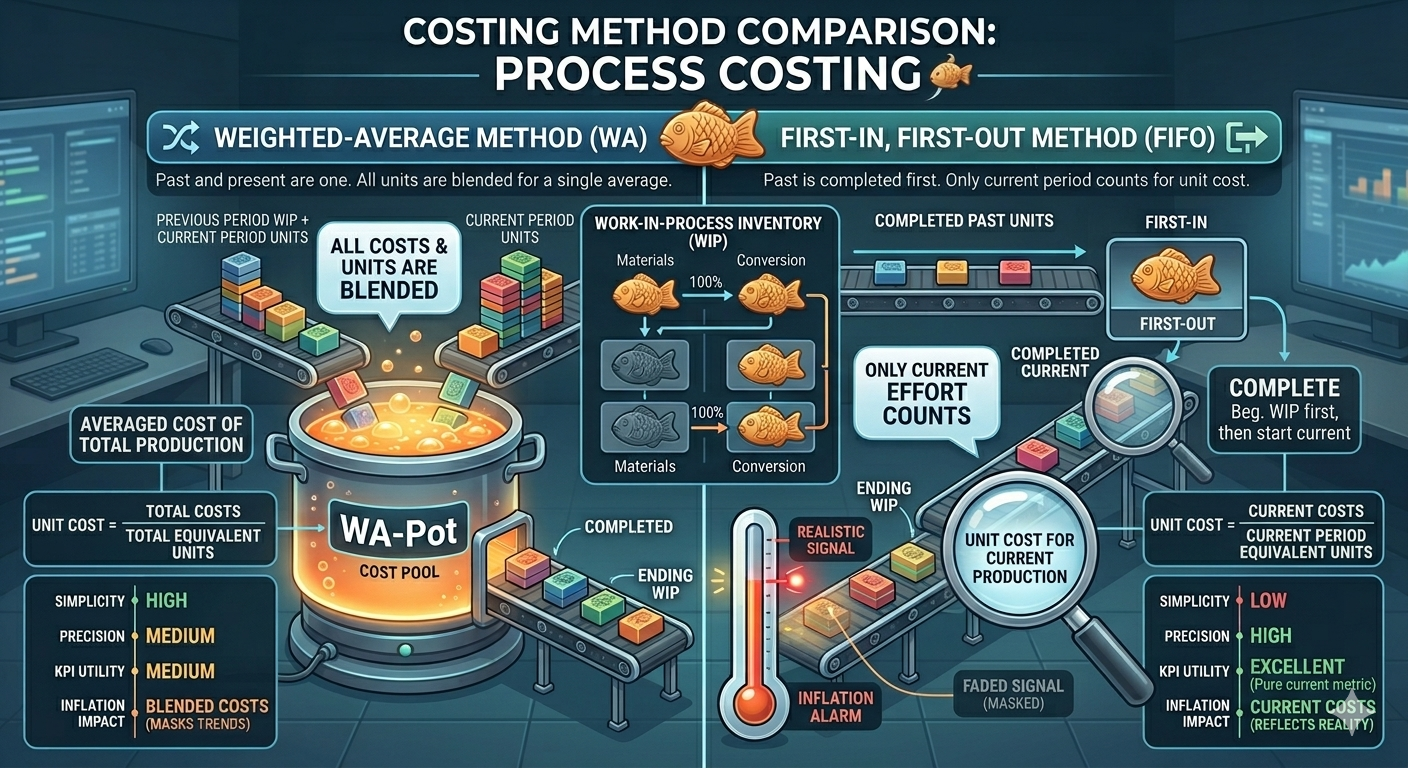
두 방법의 가장 큰 차이는 ‘과거(기초 재공품)를 어떻게 대우하느냐’에 있습니다.
| 구분 | 평균법 (Weighted-Average) | 선입선출법 (FIFO) |
| 논리적 관점 | “과거와 현재는 하나다.” 모두 섞어서 평균 단가를 산출 | “과거가 먼저 나간다.” 기초분은 먼저 완성시키고 당기분만 단가 산출 |
| 완성품 환산량 계산 | 완성품 수량 + 기말 환산량 | (완성품 + 기말 환산량) – 기초 환산량 |
| 단위당 원가(분자) | 기초 원가 + 당기 투입 원가 | 오직 당기 투입 원가만 고려 |
| 경영적 유용성 | 계산이 간편하여 실무적 편의성 높음 | 이번 달의 순수한 효율성 측정이 가능 (성과 지표로 우수) |
| 인플레이션 영향 | 과거 저가 재료비가 섞여 원가가 낮아 보임 | 최근의 높은 물가가 즉각 반영되어 원가가 현실적임 |
3. 같은 데이터, 다른 결과: 평균법 vs 선입선출법
1) 완성품 환산량 및 단위당 원가 비교표
동일한 물량 데이터라도 어떤 가정을 택하느냐에 따라 분모(환산량)와 분자(금액)가 달라집니다.
| 항목 | 구분 | 평균법 (Average) | 선입선출법 (FIFO) | 비고 (차이점) |
| 완성품 환산량 | 재료비 | 500개 | 400개 | FIFO: (420-100)+80 |
| (분모) | 가공비 | 440개 | 390개 | FIFO:(420-100*0.5)+80*0.25 |
| 배분 대상 원가 | 재료비 | 50,000원 | 44,000원 | FIFO는 당기 투입분만 고려 |
| (분자) | 가공비 | 44,000원 | 40,000원 | FIFO는 당기 투입분만 고려 |
| 단위당 원가 | 재료비 | 100원 | 110원 | $44,000 / 400개 = 110원$ |
| (단가) | 가공비 | 100원 | 약 102.5원 | $40,000 / 390개 = 102.5원$ |
| 합계 단가 | 200원 | 212.5원 |
2) 결과의 해석: 경영자를 위한 인사이트
위 표를 보면 아주 흥미로운 사실을 발견할 수 있습니다.
- 원가 상승의 발견: 평균법으로 계산하면 단가가 200원이지만, 선입선출법(FIFO)으로 이번 달 성적만 따로 떼어보니 212.5원입니다.
- 원인 분석: 이는 과거보다 이번 달에 재료비가 올랐거나(100원 → 110원), 공정 효율이 떨어졌음을 의미합니다. 평균법은 과거의 낮은 원가와 섞여 이 위험 신호를 희석시키고 있었던 것입니다.
- 의사결정: 인플레이션 시기라면 경영자는 선입선출법의 숫자(212.5원)를 기준으로 제품 판매가를 재검토해야 손실을 막을 수 있습니다.
4. 경영인사이트
1) 원가계산의 시사점: “저울의 선택이 자산의 가치를 바꾼다”
원가는 고정된 실체가 아니라, 우리가 선택한 ‘가정(Assumption)’에 따라 변하는 유동적인 숫자입니다.
- 이익의 질(Quality of Earnings) 파악: 평균법을 사용하면 당기순이익이 더 높게 나타날 수 있지만(기존 저가 재료 덕분), 이는 실제 운영 효율이 좋아진 것이 아닐 수 있습니다. 선입선출법(FIFO)을 통해 ‘진짜 당기 원가’를 발라내야만 이익의 착시 현상을 막을 수 있습니다.
- 환산량의 정밀도: 재료비와 가공비의 투입 시점이 다르다는 점을 간과하면 기말재공품(자산) 가치가 부풀려지거나 과소평가됩니다. 이는 곧 재무제표의 신뢰도로 직결됩니다.
2) 경영관리적 시사점: “과거의 그림자에서 현재의 실력을 분리하라”
경영관리의 핵심은 ‘책임 회계’와 ‘성과 평가’입니다.
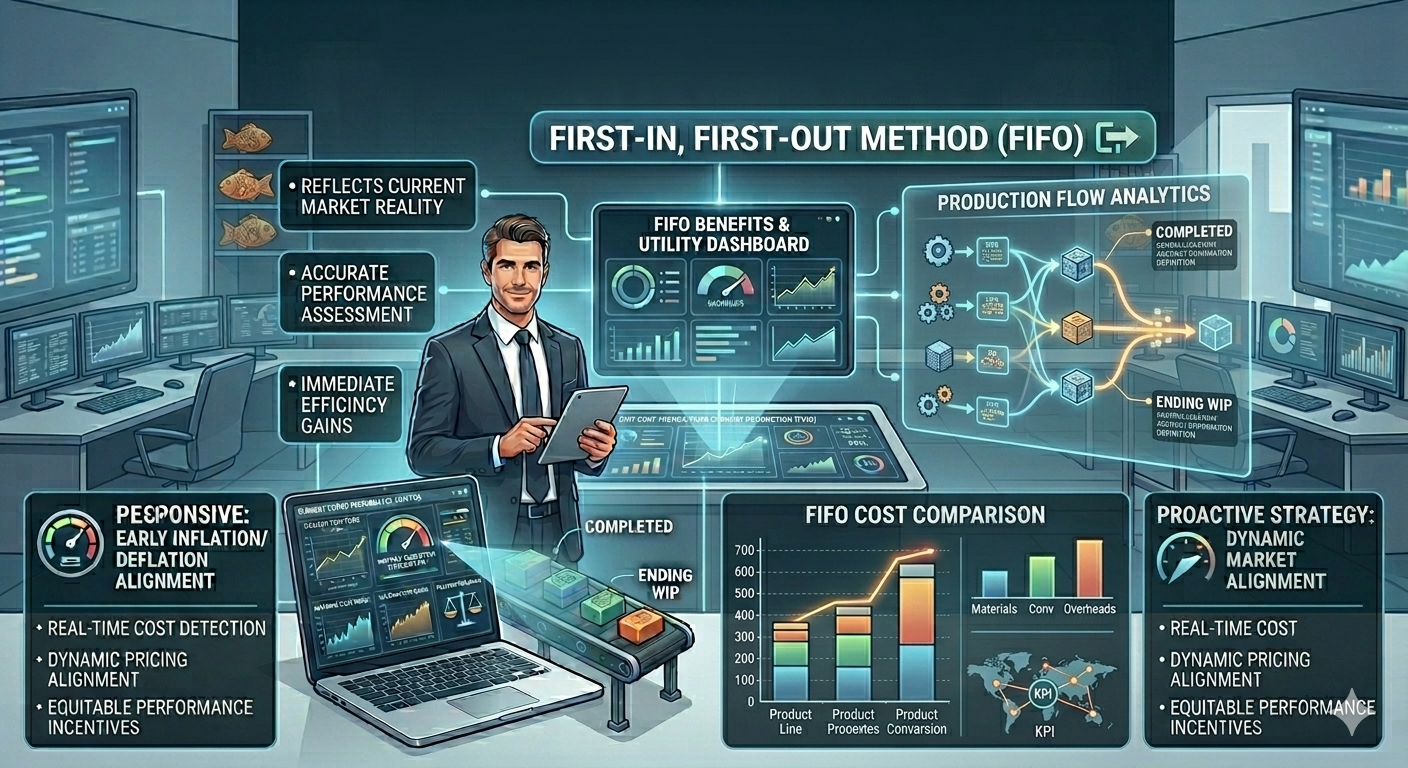
- 성과 평가의 공정성: 현장 매니저의 능력을 평가할 때, 지난달에 넘어온 기초 원가가 섞인 평균법을 들이미는 것은 불공정할 수 있습니다. FIFO를 통해 ‘이번 달에 투입된 순수한 노력(212.5원)’을 기준으로 평가해야 관리자가 납득할 수 있는 KPI(핵심성과지표)가 설정됩니다.
- 원가 동인(Cost Driver) 추적: FIFO 단가가 200원에서 212.5원으로 튀었다면, 경영자는 즉시 물어야 합니다. “원자재 가격이 오른 것인가, 아니면 굽는 시간(가공비)이 길어진 것인가?” 이 질문이 개선의 시작입니다.
3) 전략적 의사결정: “인플레이션 시대의 방어기제”
물가가 급변하는 시기, 원가 계산 방식은 기업의 생존 전략이 됩니다.
- 가격 정책(Pricing Strategy): 평균법에 안주하여 제품 가격을 200원 기준으로 책정했다면, 새로 투입되는 원가(212.5원)를 감당하지 못해 수익성이 악화될 것입니다. 최신 원가를 반영하는 FIFO는 가장 강력한 ‘가격 인상 근거’가 됩니다.
- 재고 관리: 기말재공품에 묶인 자금의 기회비용을 계산할 때도, 최신 단가를 적용해야 정확한 현금 흐름(Cash Flow) 예측이 가능합니다.
[Biz-Insight English]
- On the Denominator Gap (분모의 차이에 대하여)
- A: Why is the FIFO denominator smaller than the Average method? (왜 선입선출법의 분모가 평균법보다 작나요?)
- B: Because FIFO subtracts the work already completed in the previous period. It only counts the “pure” effort made this month. (선입선출법은 지난 기간에 이미 완료된 작업량을 제외하기 때문입니다. 오직 이번 달에 투입된 ‘순수한’ 노력만 계산하는 것이죠.)
- Identifying Cost Surges (원가 급증 포착)
- A: Our unit cost seems higher under FIFO. Is that bad news? (선입선출법하에서 단위당 원가가 더 높게 나오는데, 나쁜 소식인가요?)
- B: It’s a wake-up call. It reveals that recent production costs have risen. The Average method was simply masking this trend by blending in cheaper past costs. (경각심을 주는 신호입니다. 최근 생산 원가가 상승했음을 드러내니까요. 평균법은 과거의 저렴한 원가와 섞어서 이 추세를 가리고 있었을 뿐입니다.)
- Strategic Pricing (전략적 가격 책정)
- A: Which unit cost should we use for our new catalog? (새 카탈로그에 어떤 단위당 원가를 사용해야 할까요?)
- B: Use the FIFO figures. They represent the current economic reality of your factory, ensuring you don’t underprice your products. (선입선출법 수치를 사용하십시오. 그것이 공장의 현재 경제적 현실을 대변하며, 제품 가격을 너무 낮게 책정하는 실수를 방지해 줍니다.)
*이 포스팅의 이미지와 일부 설명은 Google Gemini AI와 협업을 통해 제작되었으며, 저자가 직접 내용을 창작, 검토하고 편집했습니다.