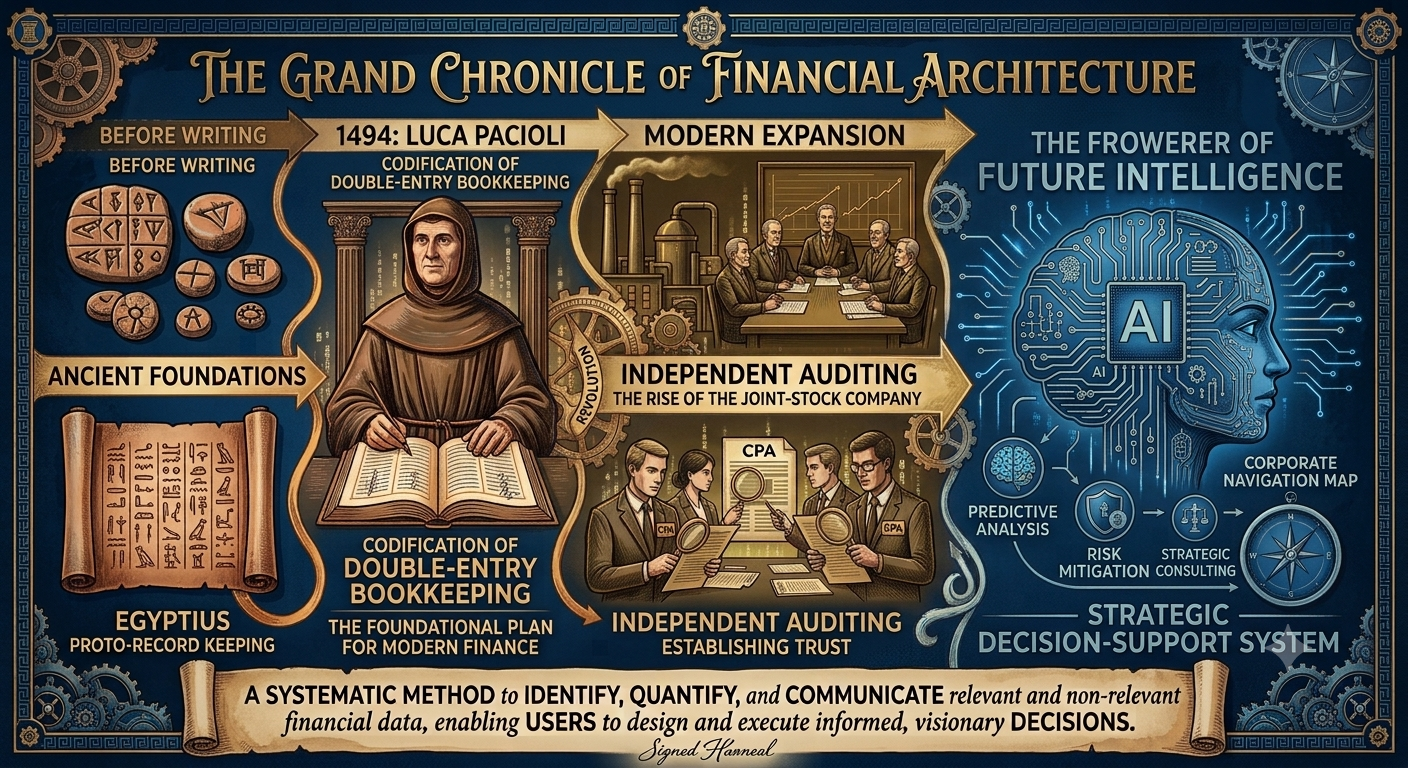
회계(Accounting)란 무엇인가?
과거의 기업 경영이 단순히 ‘물건을 팔고 남은 돈을 금고에 넣는 것’이었다면, 현대의 경영은 ‘회사의 성적표를 투명하게 기록하고 미래의 지도를 그리는 […]

과거의 기업 경영이 단순히 ‘물건을 팔고 남은 돈을 금고에 넣는 것’이었다면, 현대의 경영은 ‘회사의 성적표를 투명하게 기록하고 미래의 지도를 그리는 […]
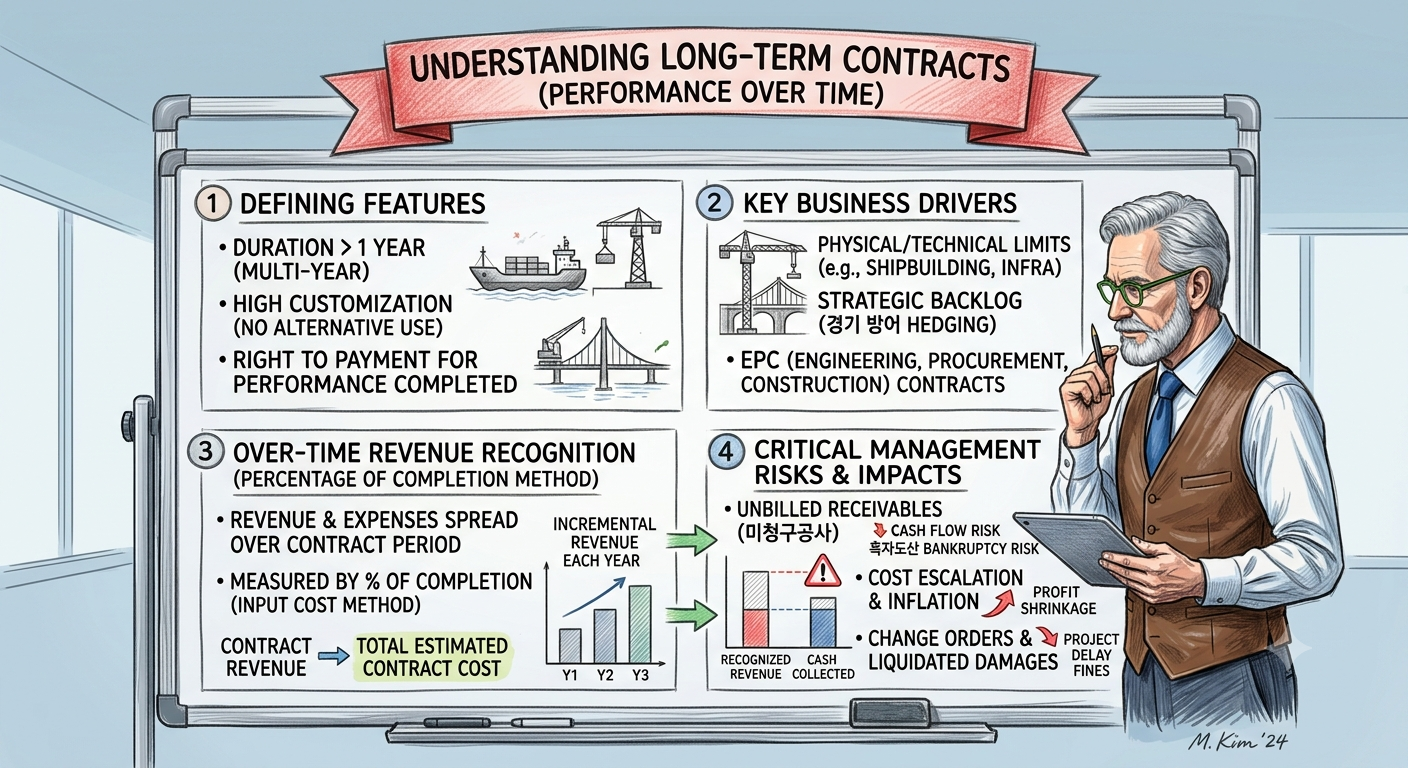
안녕하십니까! 지난 포스팅들에서 현대 회계의 약속인 수익인식 5단계 모형과 변동대가의 개념을 살펴보았습니다. 오늘은 이 모든 개념이 가장 치열하게 맞물리는 수주
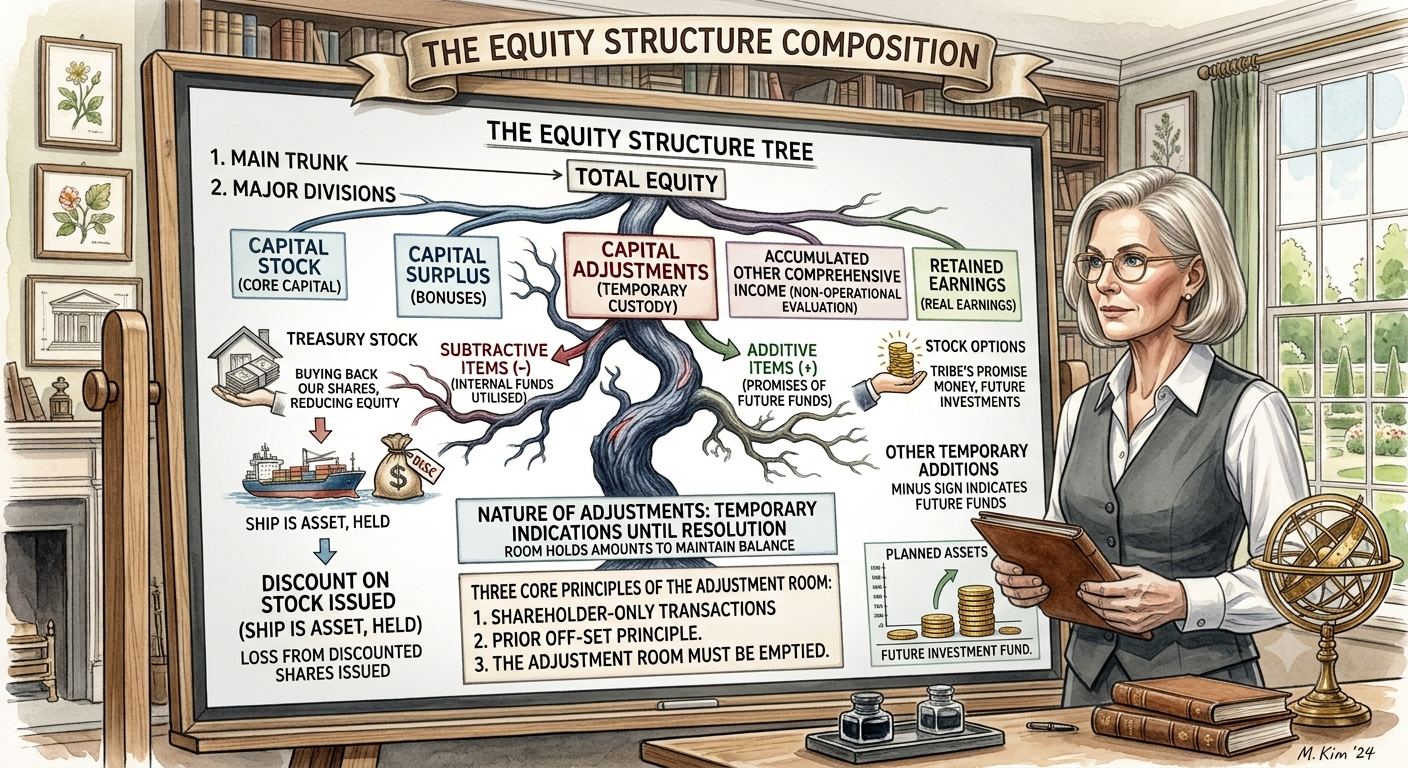
재무제표를 볼 때 흔히들 “부채는 남의 돈, 자본은 내 돈”이라고 쉽게 생각합니다. 하지만 막상 재무상태표의 자본 항목을 열어보면 ‘주식발행초과금’, ‘주식할인발행차금’,
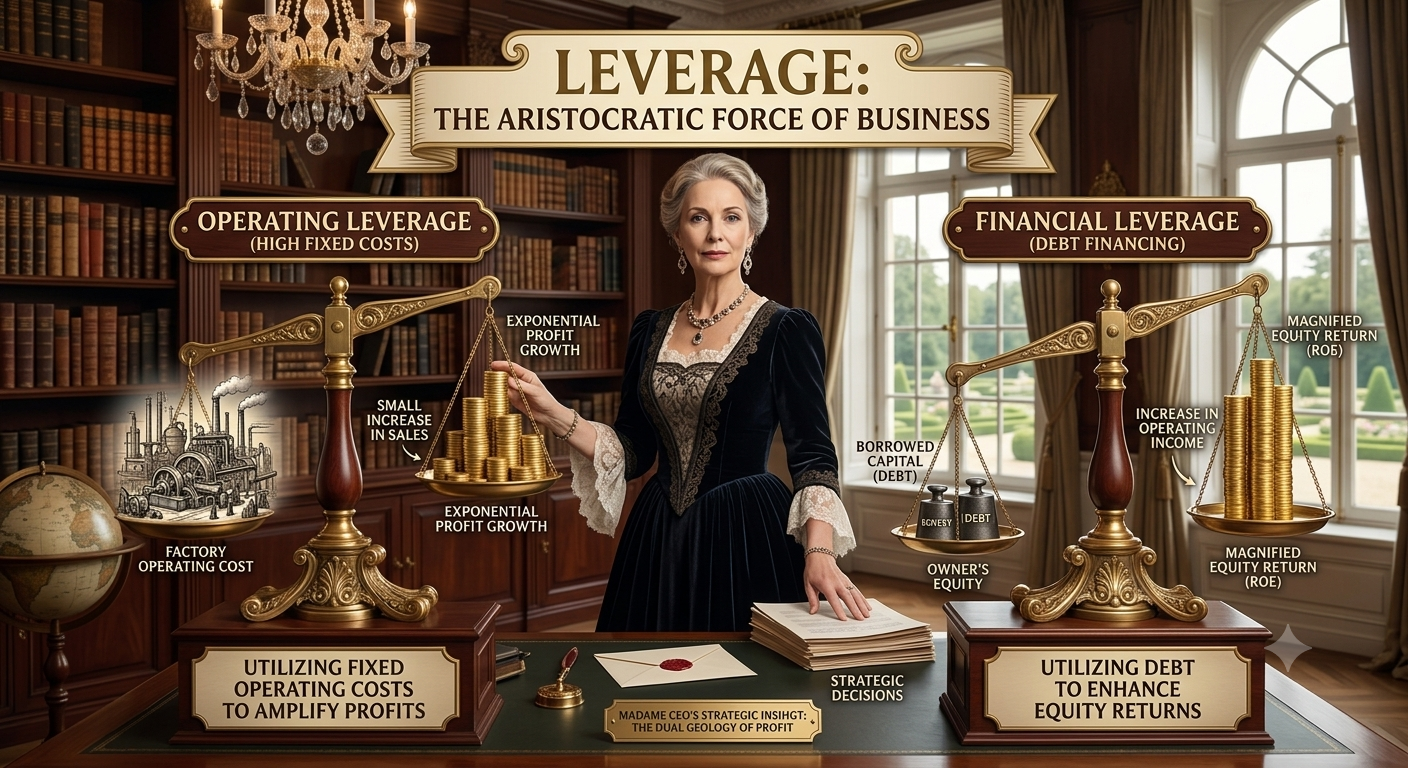
과거의 비즈니스가 단순히 ‘물건을 만들어 파는 일’이었다면, 현대의 비즈니스는 ‘지렛대를 얼마나 영리하게 활용하느냐’의 싸움입니다. 무거운 바위를 들어 올릴 때 긴
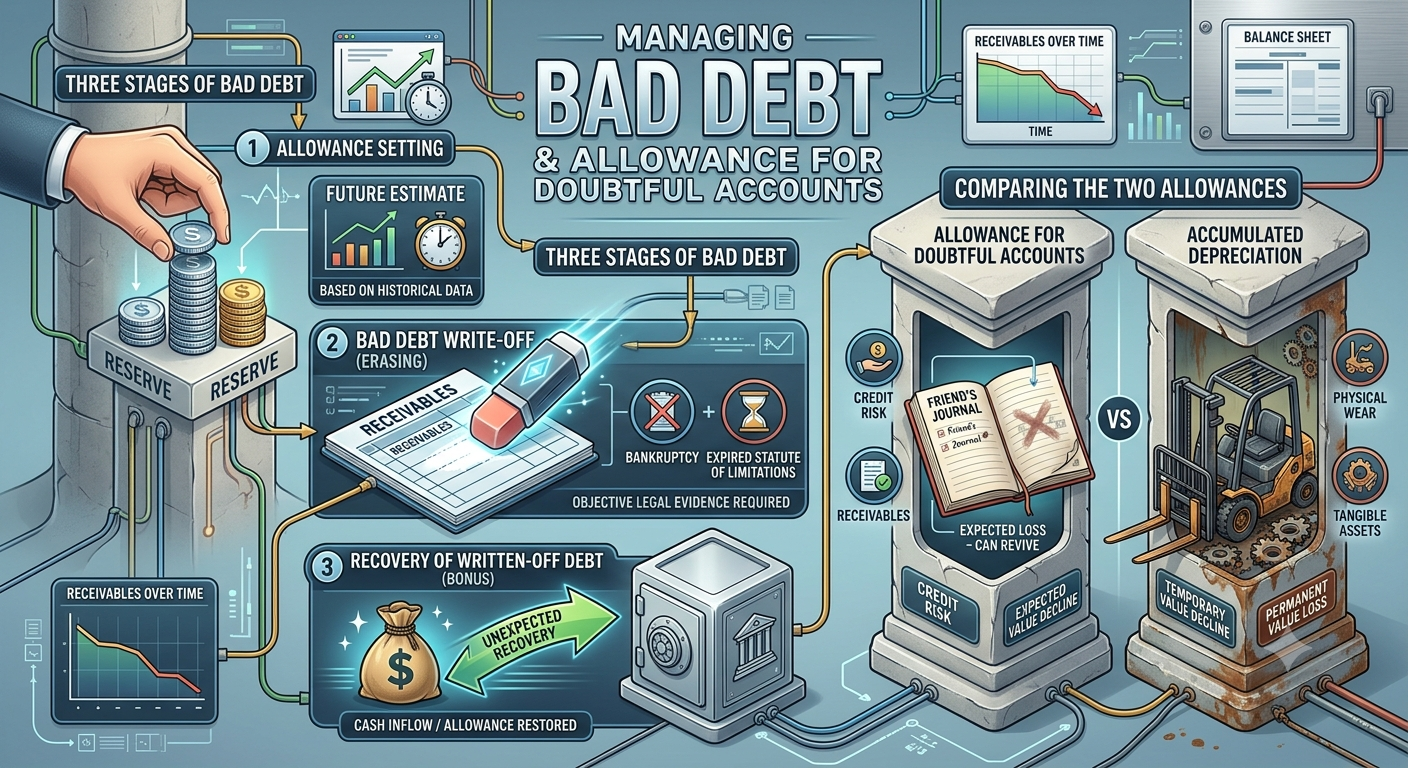
안녕하십니까! 지난 포스팅에서는 자금 유동성의 속도를 높이는 ‘채권 및 어음 할인’의 손익 계산법을 완벽하게 마스터해 보았습니다. 오늘은 기업이 일상적인 영업
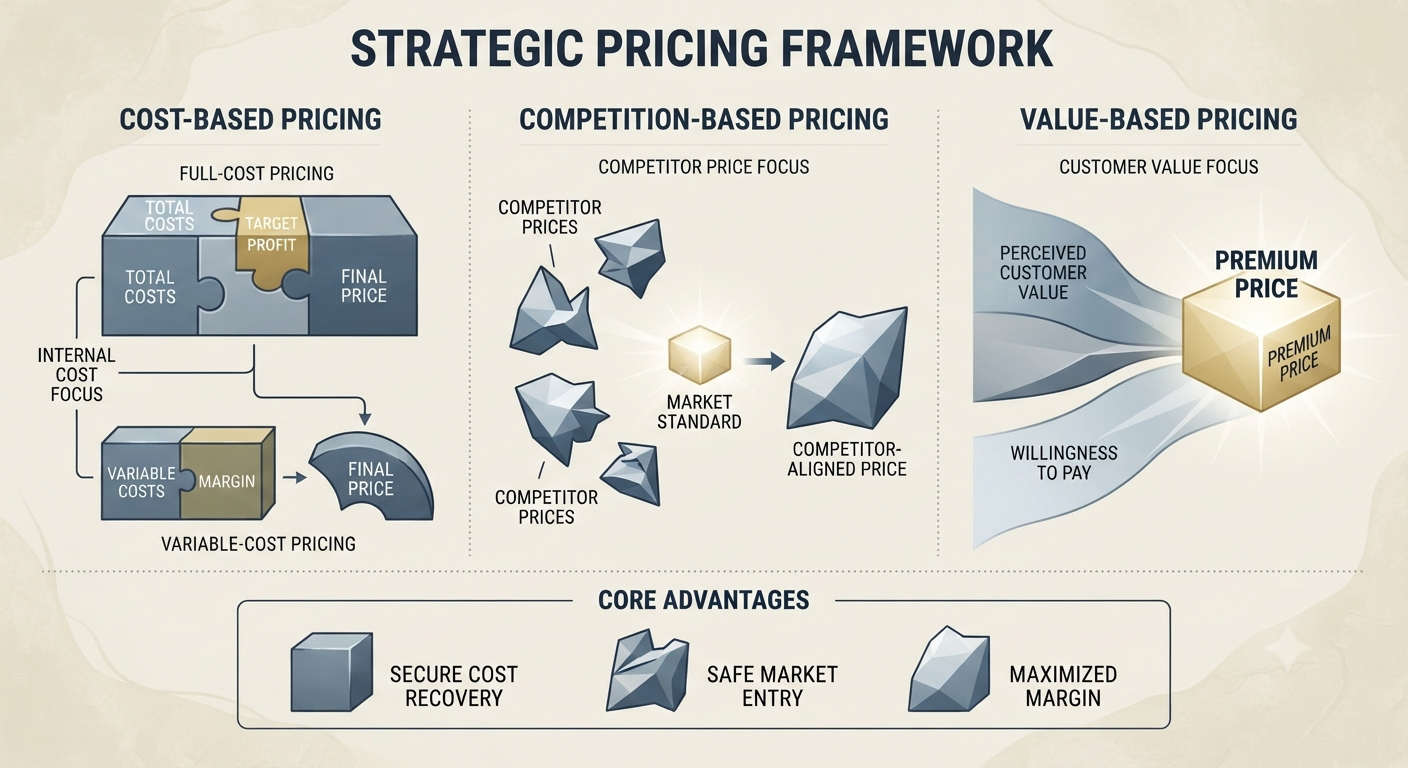
경영학의 거장 필립 코틀러는 마케팅 믹스(4P) 중에서 “오직 가격(Price)만이 수익을 창출하고, 나머지 제품·유통·촉진은 비용을 발생시킨다”고 강조했습니다. 제품이 아무리 훌륭하고 마케팅이
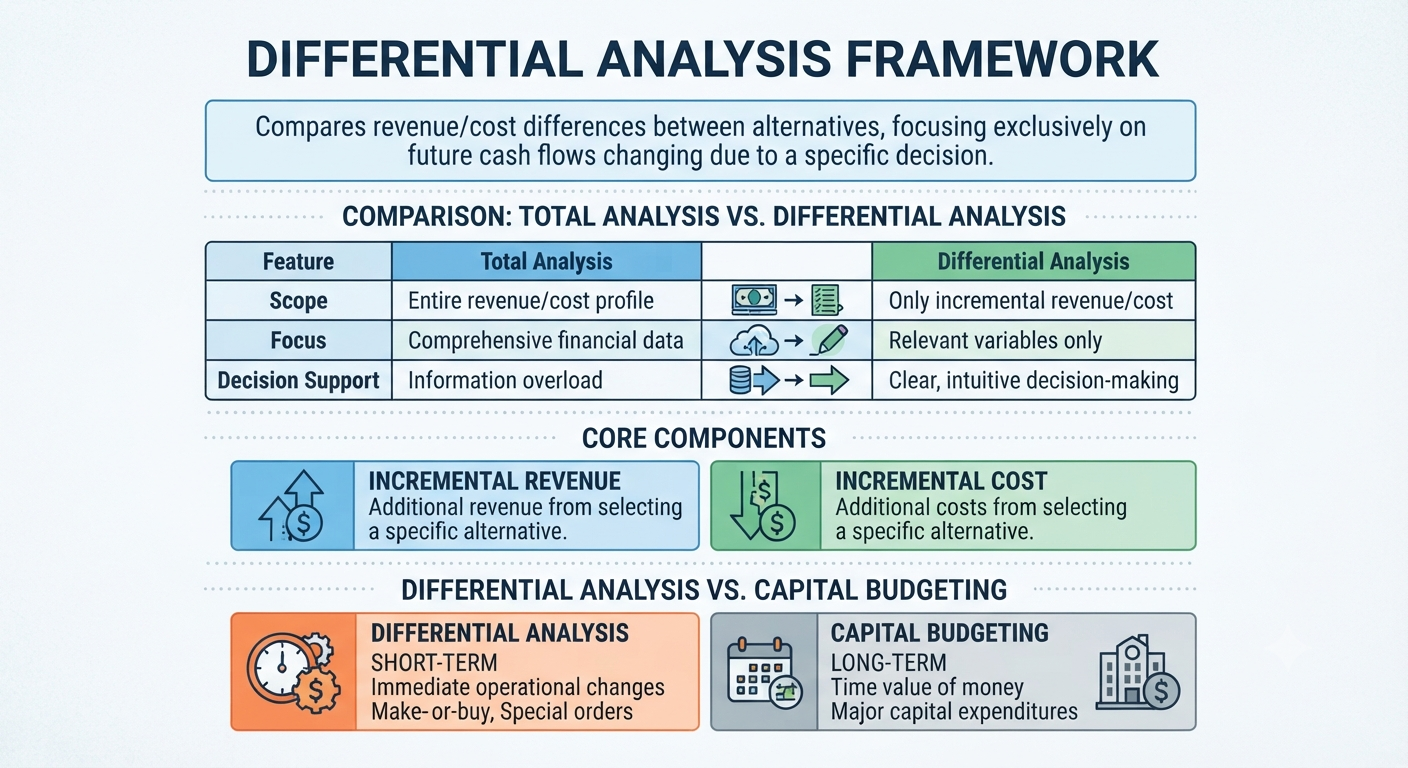
경영자는 매 순간 선택의 기로에 섭니다. “새로운 기계를 구입할 것인가, 기존 기계를 수리해서 쓸 것인가?”, “부품을 자체 제작할 것인가, 외부에서
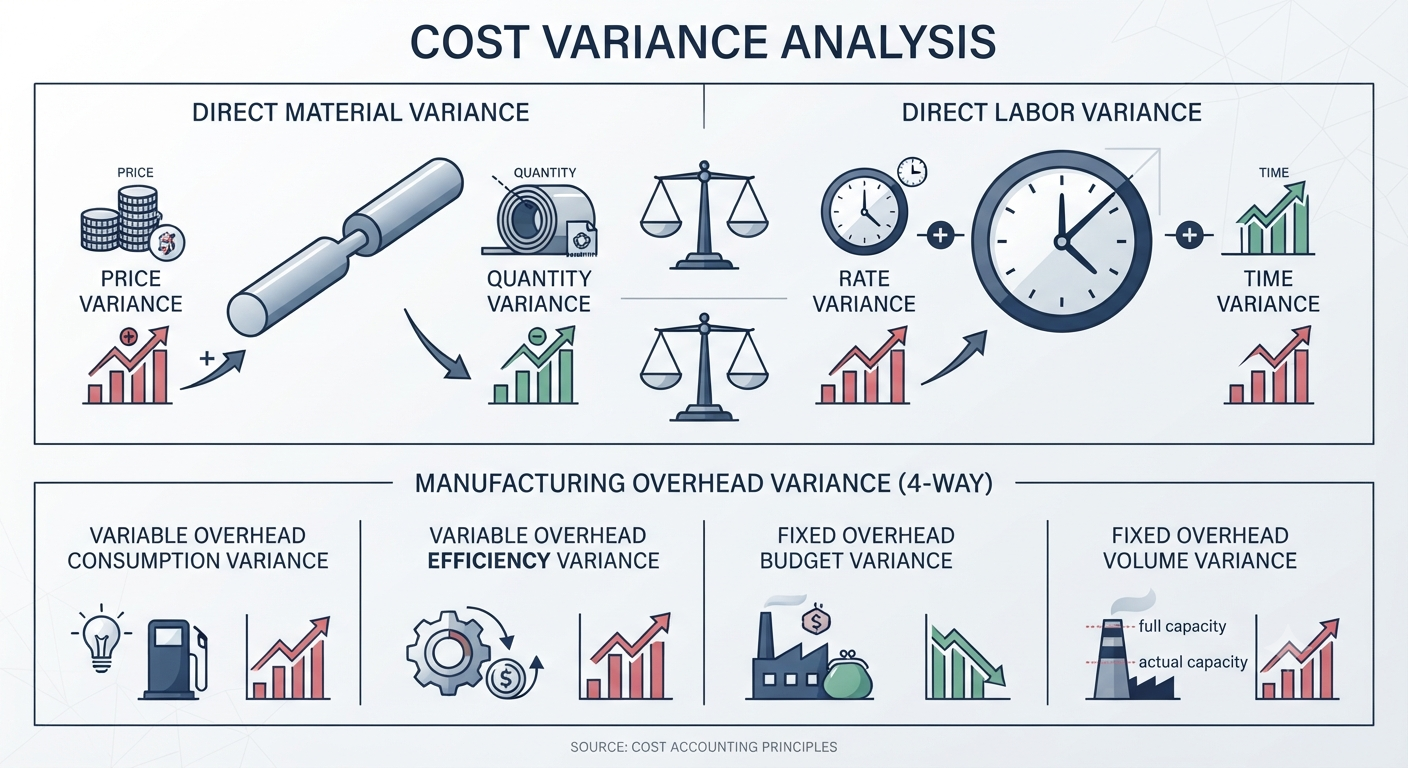
앞서 표준원가라는 설계도를 그렸다면, 이제는 실제 성적표를 들고 “어디서 돈이 새어 나갔는지” 현미경처럼 파헤칠 시간입니다. 이것이 바로 차이분석입니다. 원가 분석가들은
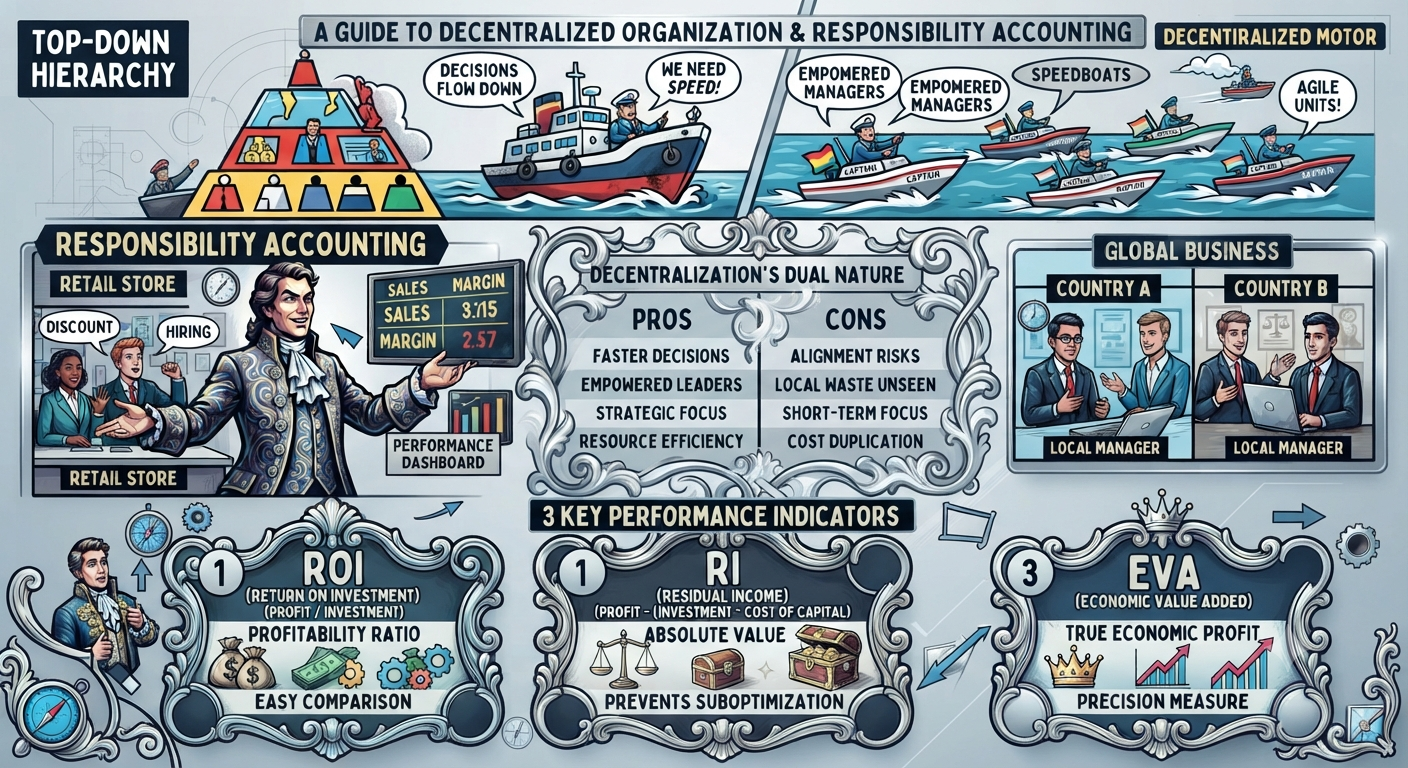
과거의 기업 경영이 본사 최고경영자 한 사람의 지시에 따라 일사불란하게 움직이는 ‘탑다운(Top-down) 방식’이었다면, 현대의 경영은 ‘각 부서가 스스로 판단하고 움직이는
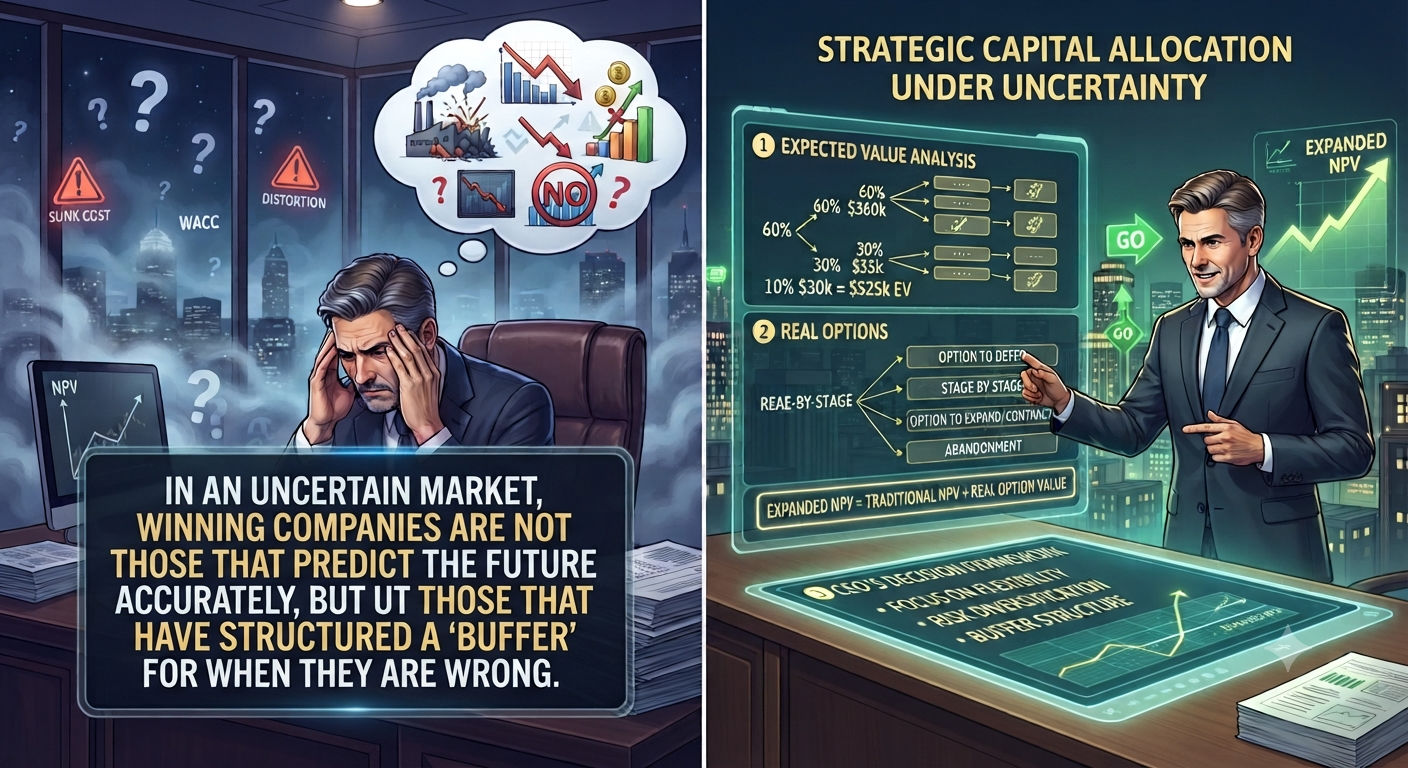
안녕하세요! 기업이 미래를 위해 대규모 자금을 투입하는 자본예산(Capital Budgeting) 과정에서 가장 큰 불청객은 무엇일까요? 바로 눈앞을 가리는 ‘불확실성(Uncertainty)’입니다. 아무리 정교한