현대 AI 시대를 움직이는 반도체 산업은 CPU, GPU, HBM, 파운드리 같은 전문 용어들로 가득 차 있습니다. 하지만 이 거대한 글로벌 AI 데이터 시스템을 지탱하는 뼈대는 알고 보면 역할 분담의 단순하고 명확한 원리 위에 세워져 있습니다.
겨우 손톱만 한 칩 한 조각이 인간의 지능을 모방하고, 수조 원짜리 데이터 센터부터 우주선까지 작동시킬 수 있는 이유는 무엇일까요? 반도체는 단순한 전자 부품이 아니라 ‘디지털 문명의 인과법칙’을 실물 물리 법칙으로 구현해 낸 가장 정교한 시스템이기 때문입니다. 오늘은 복잡한 AI 반도체 생태계의 핵심 용어부터 부품 흐름, 그리고 글로벌 거인들과 중국 추격자(CXMT) 간의 치열한 전쟁터를 명쾌하게 풀어드립니다.
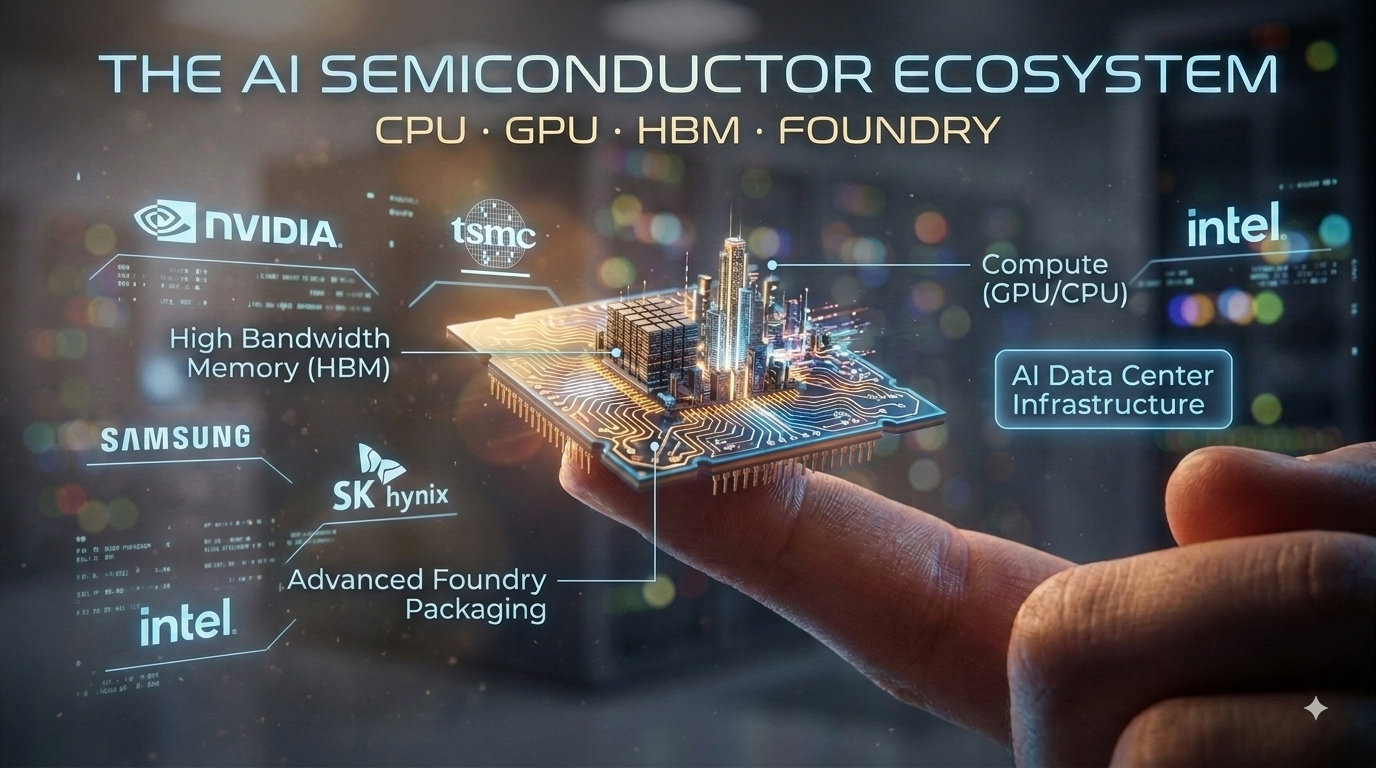
1. 용어 풀이 (Terminology)
- CPU (중앙처리장치): 컴퓨터의 ‘두뇌’. 복잡하고 다양한 작업들을 순차적으로 연산 처리(직렬 연산)하는 범용 프로세서. (예: Intel Core, AMD Ryzen)
- GPU (그래픽처리장치): 방대한 데이터를 한 번에 동시에 처리(병렬 연산)하는 장치. 본래 그래픽용이었으나 현재 AI 딥러닝 연산의 핵심 축으로 진화. (예: NVIDIA H100/Blackwell)
- DRAM (디램): 전원이 꺼지면 데이터가 사라지는 휘발성 메모리. 처리 속도가 매우 빠르고 CPU/GPU가 당장 작업할 데이터를 올려두는 ‘임시 작업대’ 역할.
- HBM (고대역폭 메모리): DRAM 여러 개를 수직으로 얇게 쌓아 올려(3D 적층) 데이터 이동 통로(대역폭)를 넓힌 초고속 메모리. AI GPU의 병목 현상을 해결하는 필수 파트너.
- NAND Flash (낸드플래시): 전원이 꺼져도 데이터가 보존되는 비휘발성 저장장치. 대용량 데이터를 장기 보관하는 ‘창고’ 역할. (예: SSD)
- Legacy Semiconductor (레거시 반도체): 구형/성숙 공정(28nm 이상 등)에서 생산되는 반도체. 자동차, 가전, 스마트폰 범용 부품 등 일상 전반에 필수적으로 쓰임.
- Foundry (파운드리): 팹리스(Fabless, 설계 전문 기업)가 넘겨준 설계도대로 반도체 위탁 생산을 전문으로 해주는 공장/기업. (예: TSMC)
- Advanced Packaging (첨단 패키징): 제조된 여러 종류의 칩(GPU, HBM 등)을 하나처럼 묶어 효율과 성능을 극대화하는 후공정 종합 기술. (예: TSMC의 CoWoS)
2. 반도체 제품 간 쉽게 이해하는 비교 체계
AI 데이터 센터를 ‘거대한 첨단 물류 센터’에 비유하면 반도체 부품들의 역할이 한눈에 들어옵니다.
| 구분 | 제품/기술 | 비유 및 역할 | 비고 |
|---|---|---|---|
| 연산 (Brain) | CPU | 유용한 총괄 관리자 (복잡한 문제 판단 및 전체 통제) | 직렬 연산 특화 |
| GPU | 수천 명의 단순 계산 인부 (동시에 다량의 AI 연산 처리) | 병렬 연산 특화 | |
| 기억 (Memory) | DRAM | 작고 빠른 개인 책상 (현재 작업 중인 데이터 올림) | 휘발성 / 고속 |
| HBM | 책상 바로 옆 초고속 데이터 튜브 (GPU에 대량 데이터 즉시 공급) | DRAM 적층 구조 | |
| NAND | 대형 데이터 창고 (작업 전/후 대용량 데이터 보관) | 비휘발성 / 대용량 | |
| 제조 (Making) | Foundry | 최첨단 칩을 찍어내는 맞춤형 공장 | 위탁 생산 |
| Packaging | 여러 칩을 하나의 상자에 완벽히 포장·연결하는 기술 | 성능 향상의 핵심 |
3. 부품에서 완성품까지: 반도체의 4단계 생태계 흐름
반도체 하나가 완성되어 AI 서버에 탑재되기까지는 철저한 분업 시스템을 거칩니다.
- IP & EDA (설계 도구 및 지식재산권): ARM, Synopsys 등이 제공하는 반도체 설계용 소프트웨어 및 기본 도면 역할.
- Fabless (설계 전문): NVIDIA, AMD, Apple 등이 공장 없이 고객의 니즈에 맞는 독자적인 CPU/GPU 시스템 칩(System-on-Chip)을 설계.
- Foundry (전공정 위탁생산): TSMC, 삼성전자 등이 나노(nm) 단위의 초미세 공정을 활용해 실리콘 웨이퍼 위에 회로를 인쇄하고 칩 생산.
- Advanced Packaging & OSAT (후공정 패키징 및 테스트): 생산된 원형 칩과 메모리(HBM)를 물리적으로 접합하고 전기적으로 연결하여 실제 사용 가능한 완제품으로 마감.
4. 글로벌 반도체 거인 7사 비교 및 단기 전략
1) NVIDIA 엔비디아 (미국) – [AI 반도체 생태계의 절대 지배자]
- 점유율: 글로벌 AI 가속기(GPU) 시장 점유율 80~90% 독점.
- 강점: 독보적인 GPU 성능과 더불어 AI 개발자들이 이탈할 수 없게 만든 소프트웨어 플랫폼 ‘CUDA’ 생태계, 독점적 가격 결정력(High Margin).
- 약점: TSMC 파운드리 및 CoWoS 패키징 병목 현상에 따른 공급 제약, 빅테크(빅4)들의 자체 AI 칩(NPU) 개발 시도.
- 단기 전략: 차세대 블랙웰(Blackwell) 플랫폼 양산 본격화 및 AI 가속기를 넘어 전체 AI 데이터 센터 솔루션 공급업체로 확장.
2) TSMC (대만) – [파운드리 절대강자]
- 점유율: 글로벌 파운드리 점유율 70% 이상 (독주 체제)
- 강점: 독보적인 수율, 3nm/2nm 선단 공정 기술력, 첨단 패키징(CoWoS) 생태계 완비, “고객과 경쟁하지 않는다”는 신뢰.
- 약점: 대만 지리적/지정학적 리스크, 미·중 갈등에 따른 생산 거점 다변화(미국, 일본 팹) 부담.
- 단기 전략: 2nm GAA 공정 안정화 및 미국 애리조나 팹 양산을 통한 글로벌 공급망 분산.
3) 삼성전자 (한국) – [유일무이 종합 반도체(IDM) 거인]
- 점유율: DRAM 시장 1위(약 38%), 파운드리 2위.
- 강점: 메모리(DRAM/NAND), 파운드리, 패키징을 한 번에 제공 가능한 ‘원스톱 턴키(Turn-key) 솔루션’ 능력.
- 약점: 파운드리 선단 공정 수율 확보 난항, TSMC와의 파운드리 격차, HBM 공급 진입 지연에 따른 성장통.
- 단기 전략: HBM4 시대의 선제적 주도권 확보 및 2nm 파운드리 수율 개선을 통한 대형 고객사 유치.
4) SK하이닉스 (한국) – [AI 메모리/HBM의 선구자]
- 점유율: HBM 시장 점유율 1위 (50% 이상 독점적 지위), DRAM 전체 2위.
- 강점: MR-MUF 기술력을 바탕으로 한 독보적인 HBM 수율과 안정성, 엔비디아(NVIDIA)와의 강력한 동맹 관계.
- 약점: 메모리 단일 사업 구조로 인한 반도체 다운사이클 적자 위험, 순수 파운드리 부재.
- 단기 전략: HBM3E 공급 확대 지속 및 TSMC와의 협력을 통한 HBM4 차세대 커스텀 메모리 시장 선점.
5) 마이크론 (미국) – [빠르고 매서운 메모리 3인자]
- 점유율: DRAM 시장 3위 (약 20~22%), HBM 시장 약 20% 내외.
- 강점: 미국 정부의 강력한 지원(CHIPS Act), 1b/1c nm 미세 공정 조기 도입 및 에너지 효율 우수.
- 약점: 한국 2사(삼성, SK) 대비 전체 절대적 생산 능력(Capacity) 부족.
- 단기 전략: HBM3E 대량 생산 인프라 확충 및 미국 내 신규 메모리 팹 증설을 통한 북미 고객사 밀착 공략.
6) CXMT 창신메모리 (중국) – [치명적인 물량 공세의 추격자]
- 점유율: 글로벌 DRAM 시장 4위 (공급 확대로 점유율 약 8% 대 급상승 중)
- 강점: 중국 정부의 천문학적 보조금 지원, 내수 시장 독점, 저가 공세를 통한 범용(DDR4/LPDDR4) 레거시 DRAM 시장 석권.
- 약점: 미국 상무부(BIS)의 수출 규제로 인한 최첨단 노광장비(EUV) 도입 불가능, HBM 및 선단 DRAM 기술격차.
- 단기 전략: 레거시 DRAM 물량 공세로 글로벌 범용 시장 가격 교란 및 화웨이 등과 연계한 자체 HBM3 개발 총력.
7) 인텔 (미국) – [파운드리 재기를 노리는 구시대 제왕]
- 점유율: 서버/PC CPU 시장 점유율 1위 유지 중이나 파운드리 점유율은 미미.
- 강점: 미국 내 최대 가공 인프라, 강력한 CPU 기반 x86 생태계 및 미국 안보 파트너십.
- 약점: 모바일/AI 전환 지연, 파운드리 사업부(IFS)의 지속적인 대규모 적자, 선단 공정 신뢰도 부족.
- 단기 전략: 18A(1.8nm) 공정의 성공적 양산을 통해 기술 격차를 일시에 역전하고 외부 빅테크 고객 확보.
💡 투자자를 위한 시사점 (Investor Insight)
1. CXMT의 추격과 레거시 D램의 장기적 구조적 리스크:
2026년 현재는 빅3(삼성, SK, 마이크론)의 HBM 및 DDR5 생산 라인 집중으로 인해 레거시 D램(DDR4)의 극심한 품귀 현상과 가격 강세가 이어지고 있습니다. 그러나 중국 CXMT가 천문학적 보조금을 바탕으로 생산능력(CAPA)을 계속 확충함에 따라, 향후 레거시 D램 시장은 중국발 공급 과잉과 가격 하락 리스크에 직면할 수밖에 없습니다. 따라서 당장의 레거시 D램 단기 특수에 안주하지 않고, HBM 및 초선단 D램으로 포트폴리오를 빠르게 전환한 기업의 장기 경쟁력에 주목해야 합니다.
2. AI 버블 논란 속 ‘진짜 실적’ 가리기:
단순한 AI 수혜 테마주가 아닌, 실제 엔비디아 등 글로벌 빅테크 공급망에 직결되어 Q(공급 물량)와 P(공급 단가)가 동시에 상승하며 실질적인 이익 성장을 증명하는 기업(HBM, 첨단 파운드리, OSAT 패키징)에 선별적으로 투자해야 합니다.
3. HBM4(6세대) 세대교체의 분수령:
6세대 HBM인 HBM4부터는 칩의 기반이 되는 ‘베이스 다이(Base Die)’를 기존 메모리 공정이 아닌 최첨단 파운드리 공정으로 제작합니다. 이에 따라 [엔비디아-TSMC-SK하이닉스] 연합 구도와 메모리·파운드리·패키징을 한 번에 제공하는 [삼성전자 턴키(Turn-key)] 간의 대결 결과가 향후 메모리 반도체 산업의 주도권과 주가를 결정지을 핵심 변수가 될 것입니다.
[Biz-Insight English]
1) GPU와 HBM의 역할 분담 (GPU vs. HBM in AI Systems)
- A: Why is High Bandwidth Memory (HBM) essential for modern AI GPUs?(왜 고대역폭 메모리(HBM)가 현대 AI GPU에 필수적인가요?)
- B: Because GPUs require massive amounts of data processed simultaneously, and HBM provides the extreme bandwidth needed to prevent data bottlenecks.(GPU는 엄청난 양의 데이터를 동시에 처리해야 하는데, HBM이 데이터 병목 현상을 막아주는 초고속 대역폭을 제공하기 때문입니다.)
2) 파운드리와 팹리스의 분업 구조 (Fabless and Foundry Partnership)
- A: How do fabless companies like NVIDIA manufacture their advanced AI chips?(엔비디아 같은 팹리스 기업들은 어떻게 최첨단 AI 칩을 제조하나요?)
- B: They focus purely on chip design and outsource the actual manufacturing and advanced packaging to specialized foundries like TSMC.(그들은 순수하게 칩 설계에만 집중하고, 실제 제조와 첨단 패키징은 TSMC 같은 전문 파운드리에 외주 생산을 맡깁니다.)
3) 레거시 DRAM과 CXMT의 영향 (Impact of Legacy DRAM & CXMT)
- A: How is China’s CXMT affecting the global DRAM market?(중국의 CXMT가 글로벌 DRAM 시장에 어떤 영향을 미치고 있나요?)
- B: By aggressively expanding production of legacy DDR4 RAM, CXMT is driving down market prices, forcing top players to shift focus toward high-margin HBM.(구형 DDR4 램 생산을 공격적으로 늘림으로써 시장 가격을 하락시키고 있으며, 이로 인해 주요 기업들이 고마진 HBM으로 중심을 이동하게 만들고 있습니다.)
※ 이 포스팅의 그림 및 설명은 Google Gemini AI와 협업을 통해 제작되었으며, 저자가 직접 내용을 창작, 검토하고 편집했습니다