안녕하세요! 지난 포스팅에서는 자본의 임시 대기실인 ‘자본조정’ 전반에 대해 알아보았는데요. 오늘은 그 자본조정 방에서 가장 강력한 존재감을 자랑하는 핵심 계정, 바로 ‘자기주식(Treasury Stock, 자사주)’에 대해 깊이 있게 파헤쳐 보려고 합니다.
뉴스에서 *”OO기업, 주가 부양 위해 1,000억 원 규모 자사주 매입 발표!”*라는 헤드라인을 자주 접해보셨을 겁니다. 회사가 자기 돈으로 자기 주식을 사 오는 이 행위는 도대체 왜 하는 걸까요? 그리고 장부에는 어떻게 기록되어 경영과 투자에 어떤 메시지를 던질까요?
오늘 단 한 편으로 자기주식의 정의부터 회계 처리, 경영 전략까지 완벽하게Master해 봅시다!
1. 자기주식(자사주, Treasury Stock)이란?
💡 아주 쉬운 비유
직역하면?: Treasury(금고/보물창고) + Stock(주식) = “금고 속에 넣어둔 주식”
일상적인 비유: 옛날에 왕이나 귀족들이 귀한 보물을 성안의 비밀 금고(Treasury)에 꽁꽁 숨겨두었던 것에서 유래했습니다. 회사가 시장에 내놓았던 지분 증서를 다시 돈 주고 사 와서, 다른 사람 손에 주지 않고 “우리 회사 비밀 금고 속에 안전하게 보관해 둔 주식”이라는 뜻입니다. 그래서 영어권에서는 자사주를 보유하고 있는 상태를 *”We are holding treasury stock.”*이라고 표현합니다.
“가족 공동체 기금으로 우리 집이 발행했던 지분 증서를 다시 사 와 서랍에 보관하는 것”
Share Buyback (쉐어 바이백): * Share(주식)를 Buy back(다시 사들이다)한다는 뜻입니다. 말 그대로 “자사주 매입” 그 행위 자체를 뜻하는 가장 대중적인 단어입니다.
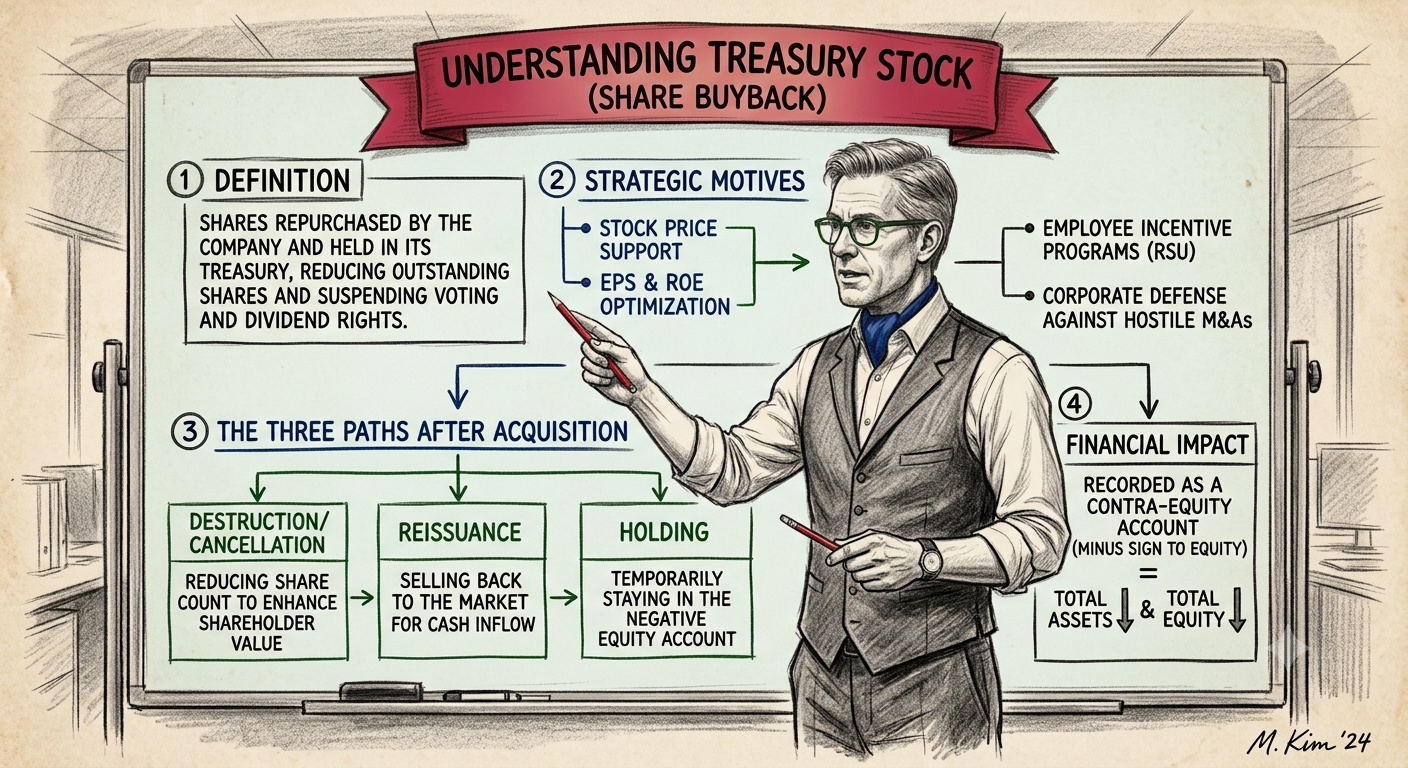
- 정의: 회사가 이미 발행하여 시장이나 주주들이 보유하고 있던 자사의 주식을 현금 등 자산을 지급하고 다시 취득하여 보유하고 있는 상태의 주식을 말합니다.
- 성격: 완전히 없애버린(소각) 상태가 아니라 ‘임시로 금고에 보관 중인 상태’입니다. 따라서 주주로서의 권리(의결권, 배당수령권, 신주인수권 등)는 정지됩니다.
2. 회사는 왜 자기주식을 사들일까? (발생 이유와 의의)
회사가 금 같은 현금을 들여 자사주를 사 오는 데에는 명확한 경영적 목적이 있습니다.
- 주가 부양 및 주주가치 제고: 시장에 유통되는 주식 수가 줄어들므로 주당순이익($EPS$)이 올라가는 효과가 있습니다. 또한 “우리 회사 주가가 현재 저평가되어 있다”는 강력한 시그널을 시장에 보냅니다.
- 경영권 방어: 적대적 M&A 위협이 있을 때 자사주를 매입해 두었다가, 우군(우호적인 제3자, 일명 ‘백기사’)에게 넘겨 의결권을 부활시킴으로써 경영권을 방어할 수 있습니다.
- 임직원 보상 수단: 스톡옵션(주식매수선택권)을 행사하는 임직원에게 지급하거나, 성과급(RSU 등)으로 주식을 지급하기 위해 미리 확보해 둡니다.
- 재무구조 및 자본 효율성 개선: 마땅한 투자처가 없을 때 현금을 놀리는 대신 자사주를 매입하여 자본 규모를 최적화합니다.
3. 자기주식을 취득한 후 어떻게 처리할까? (보유 후 3가지 경로)
사들인 자기주식의 운명은 크게 세 가지 길로 나뉩니다.
자기주식 취득 후 3가지 처리 경로
| ① |
소각 (Destruction)
자본금 / 이익잉여금 줄어듦 (주주 가치 ↑)
|
| ② |
재처분 (Reissuance)
다시 시장으로 나감 (현금 유입)
|
| ③ |
계속 보유 (Holding)
‘자본조정 (-)’ 방에 임시 대기
|
① 주식 소각 (Destruction)
- 사들인 주식을 불태워 영구히 없애버리는 것입니다.
- 주식 수 자체가 영구히 줄어들므로 기존 주주들의 지분 가치가 상승하여 주주 환원의 끝판왕으로 불립니다.
② 재처분 (Reissuance / Resale)
- 금고에 보관하던 주식을 시장에 다시 팔거나, 임직원 성과급, 혹은 제3자에게 넘기는 것입니다.
- 회사 입장에서는 현금이 다시 들어오지만, 시장 입장에서는 유통 주식 수가 늘어나 주가에 부담이 될 수 있습니다.
③ 계속 보유 (Holding)
- 특별한 처리 없이 자본조정 계정에 마이너스(-) 포스트잇으로 붙여둔 채 금고에 보관합니다.
4. 재무제표로 보는 자기주식 회계 처리
자기주식은 자산이 아니라 자본을 깎아 먹는 마이너스(-) 계정이라는 점이 핵심입니다!
| 구분 | 회계 처리 방식 | 재무상태표에 미치는 영향 |
| 1) 취득 시 | 현금이 밖으로 나가고, 취득한 금액만큼 **’자기주식(자본조정 -)’**으로 기록 | 자산 감소, 자본총계 감소 |
| 2) 처분 시 (이익 발생) | 장부가보다 비싸게 팔면 차액을 **’자기주식처분이익(자본잉여금 +)’**으로 기록 | 자본총계 증가 |
| 3) 처분 시 (손실 발생) | 장부가보다 싸게 팔면 차액을 **’자기주식처분손실(자본조정 -)’**로 기록 | 자본총계 감소 (단, 기존 처분이익과 우선 상계) |
| 4) 소각 시 | 주식을 완전히 없애며 자본금 또는 이익잉여금과 상계 처리 | 자본금/잉여금 감소 (이미 취득 시 자본이 줄었으므로 총자본 변화 없음) |
📌 상계 우선의 원칙!
과거에 자기주식을 팔아 남긴 이익(자기주식처분이익)이 있다면, 이번에 손해를 보고 팔았을 때(자기주식처분손실) 즉시 마이너스로 적는 것이 아니라 **기존 이익에서 먼저 차감(퉁치기)**하고 남은 금액만 자본조정에 기록합니다.
5. C-Level 경영자와 투자자를 위한 핵심 전략
1) 투자자 관점: “자사주 매입, ‘소각’까지 가는지 확인하라”
- 오버행(Overhang) 리스크 체크: 단순히 자사주를 매입했다는 소식만으로 환호해서는 안 됩니다. 소각 계획 없이 장기간 보유 중인 자사주는 언젠가 시장에 매물로 다시 쏟아져 나와 주가를 폭락시킬 수 있는 시한폭탄이 될 수 있습니다.
- EPS 착시 주의: 자사주 매입으로 자본과 주식 수가 줄어들면 영업이익이 그대로라도 $EPS$(주당순이익)나 $ROE$(자기자본이익률)가 착시 효과로 높아질 수 있습니다. 본업의 실적 체력이 실제로 좋아졌는지 함께 점검해야 합니다.
2) 경영자 관점: “주주와의 신뢰를 만드는 메시지 관리”
- 명확한 밸류업 로드맵 제시: 자사주 취득 목적(소각용인지, 임직원 보상용인지)을 공시 단계부터 투명하게 밝혀야 시장의 불확실성을 줄일 수 있습니다.
- 자본비용($WACC$) 최적화: 적절한 자기주식 매입 및 소각은 승계나 경영권 방어 수단에 그치지 않고, 기업의 전체적인 자본 구조를 효율화하여 기업 가치를 극대화하는 고도의 재무 전략으로 활용되어야 합니다.
한 줄 요약
자기주식은 자본을 일시적으로 깎아두는 ‘임시 포스트잇(-)’이며, 이 포스트잇이 ‘소각’을 통해 완전히 떨어져 나갈 때 비로소 진정한 주주가치 제고가 완성된다!
본 포스팅이 재무제표 속 자본 계정을 이해하고 투자 및 경영 전략을 세우는 데 도움이 되셨기를 바랍니다. 궁금하신 점은 댓글로 편하게 남겨주세요!