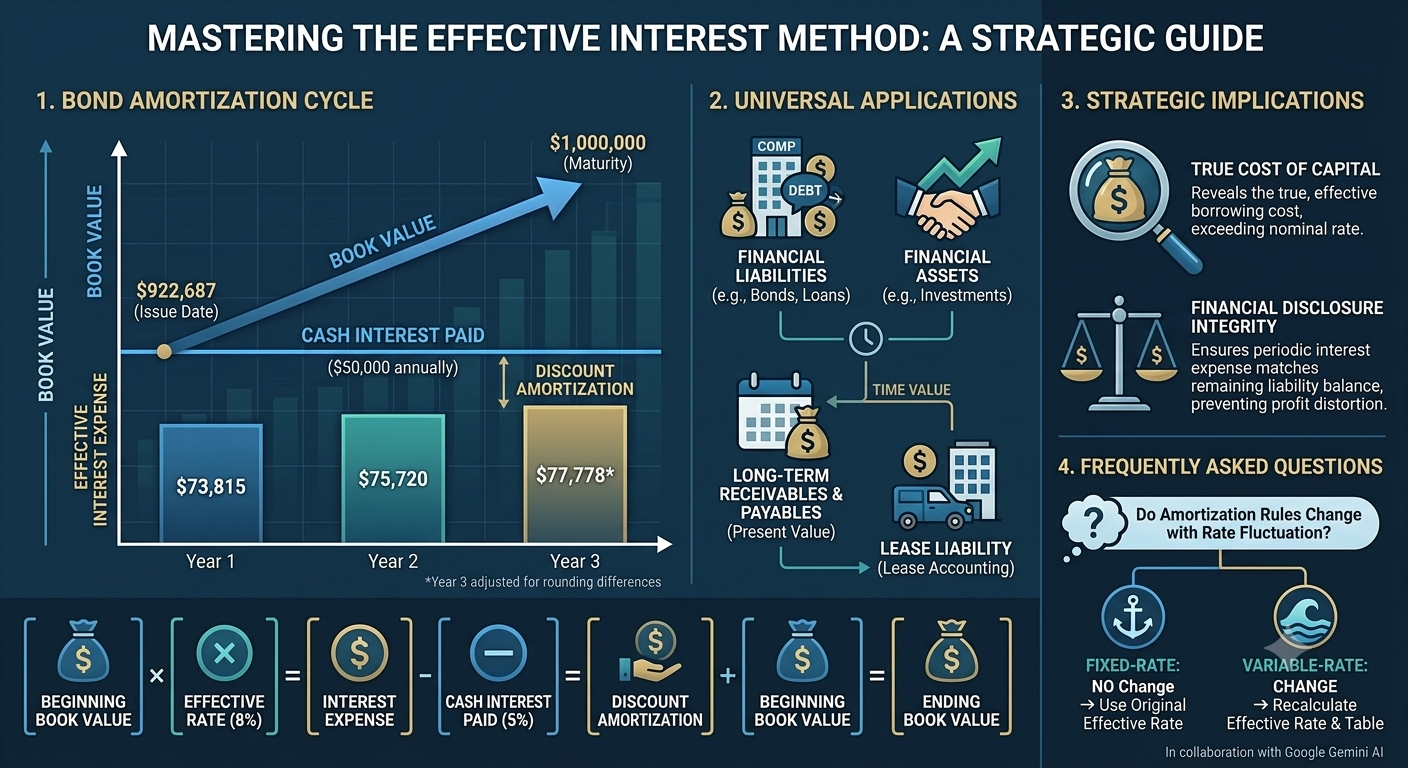
유효이자율법은 왜 필요한가?
사채나 채권의 장부를 정리할 때 반드시 만나는 거대한 장벽이 있습니다. 바로 ‘할인·할증 차액의 상각’입니다. 쉽게 말해, 1,000만 원짜리 채권을 시장 […]

사채나 채권의 장부를 정리할 때 반드시 만나는 거대한 장벽이 있습니다. 바로 ‘할인·할증 차액의 상각’입니다. 쉽게 말해, 1,000만 원짜리 채권을 시장 […]
기업이 재무제표라는 성적표를 작성할 때, 자기 마음대로 규칙을 정한다면 어떻게 될까요? 이해관계자들은 기업 간의 실적을 비교할 수 없게 되고, 시장의
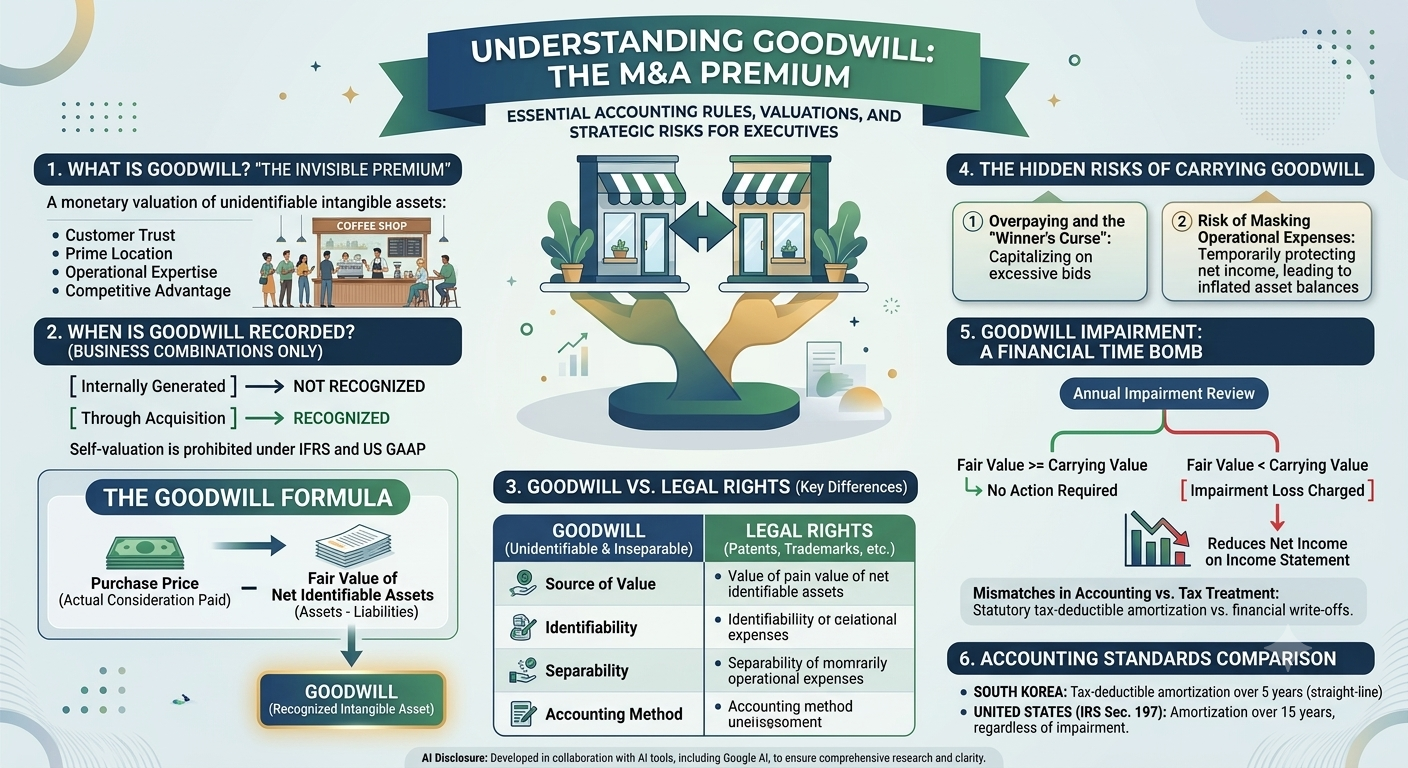
앞선 칼럼에서 무형자산(Intangible Assets)의 종류를 나열할 때, 유독 독특한 성격을 지닌 자산이 하나 있었습니다. 바로 영업권(Goodwill)입니다. 영업권은 특허권이나 상표권처럼 눈에
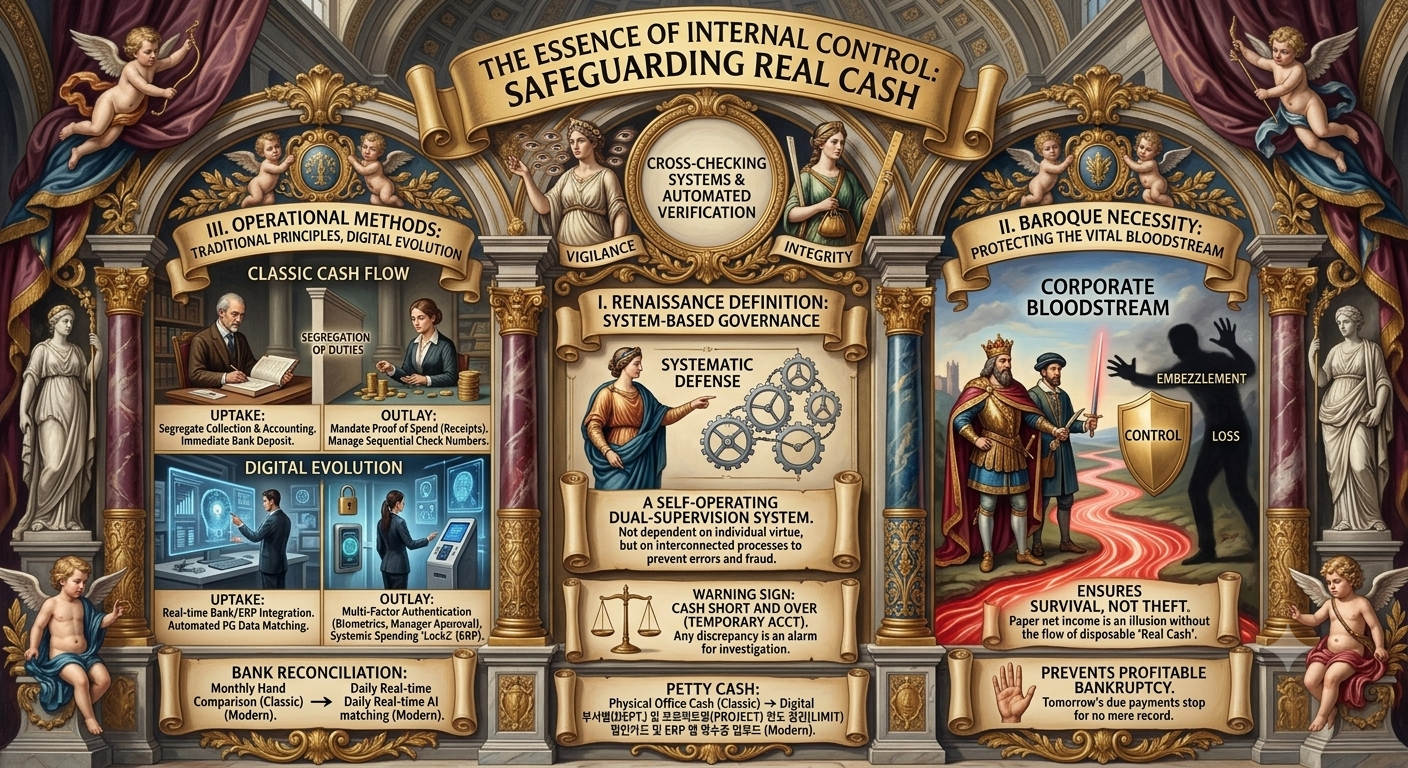
장부상 수억 원의 당기순이익이 찍혀도, 당장 내일 도래하는 대금 결제를 막지 못하면 기업은 문을 닫습니다. 이것이 바로 회계적 착시가 만들어내는
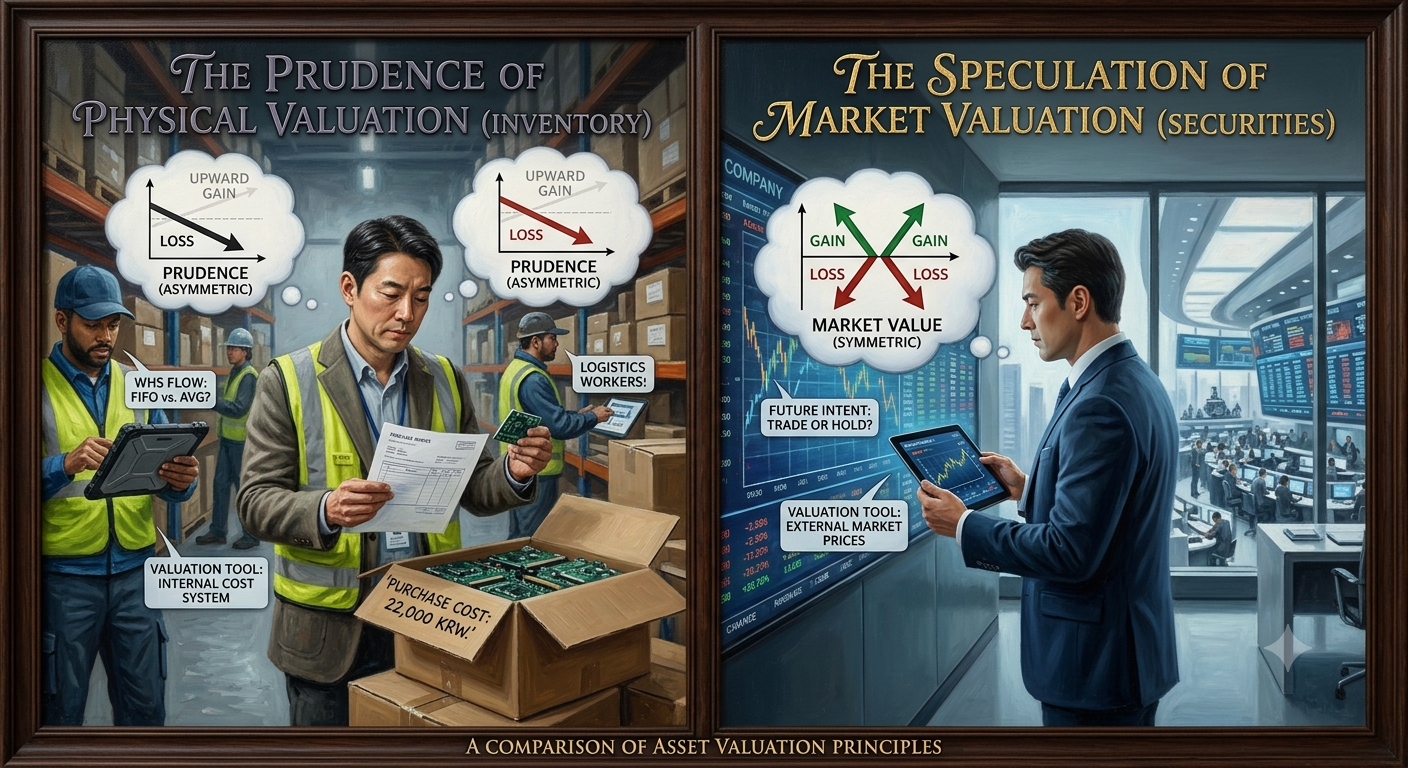
장고 끝에 악수를 둔다는 말이 있습니다. 창고에 쌓인 물건을 보며 “언젠간 팔리겠지”라며 안도하고 계시다면, 그 순간 회사의 이익은 썩어 들어가고
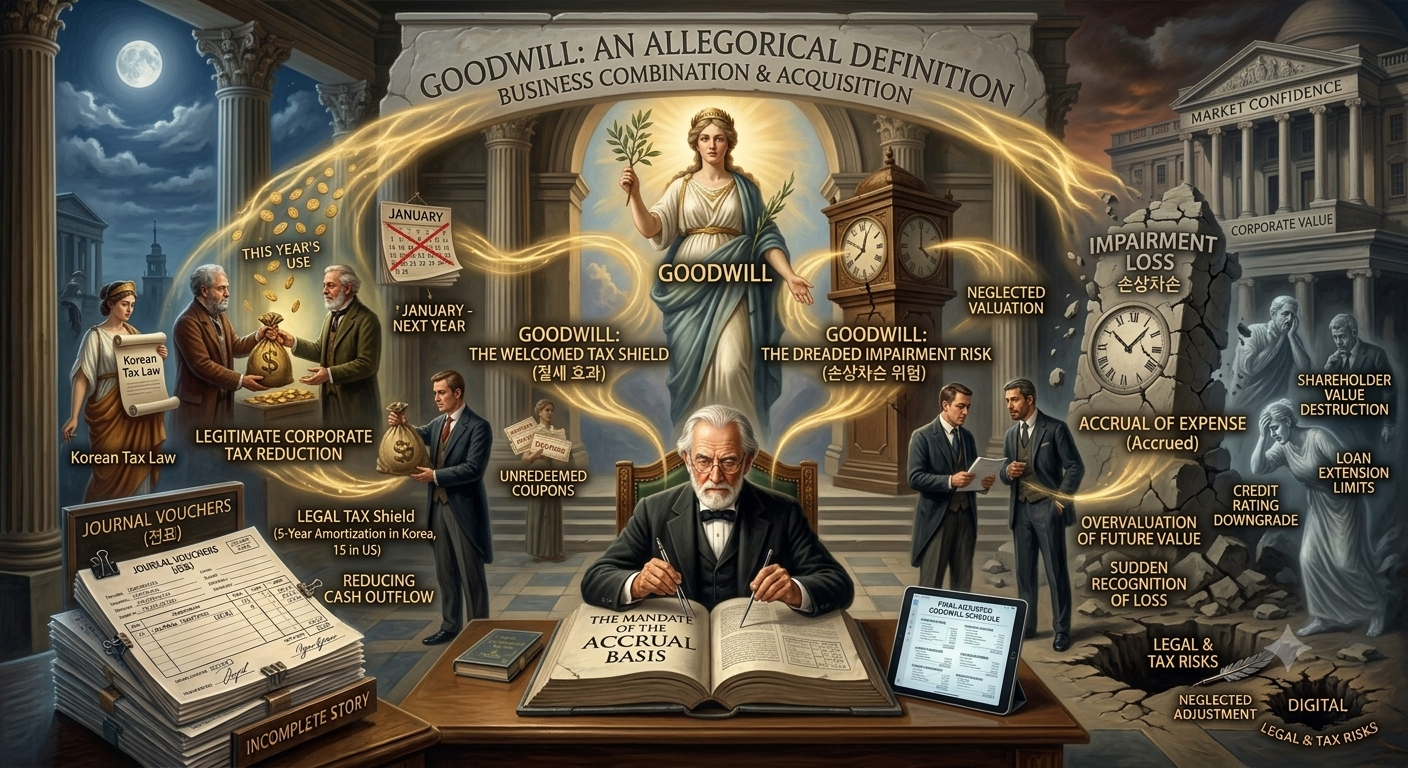
경영자 관점에서, “M&A 과정에서 영업권(Goodwill)을 적극적으로 잡아야(인식해야) 하는가, 아니면 가급적 발생시키지 말아야 하는가?”는 매우 날카롭고 본질적인 질문입니다. 결론부터 말씀드리면, 영업권은
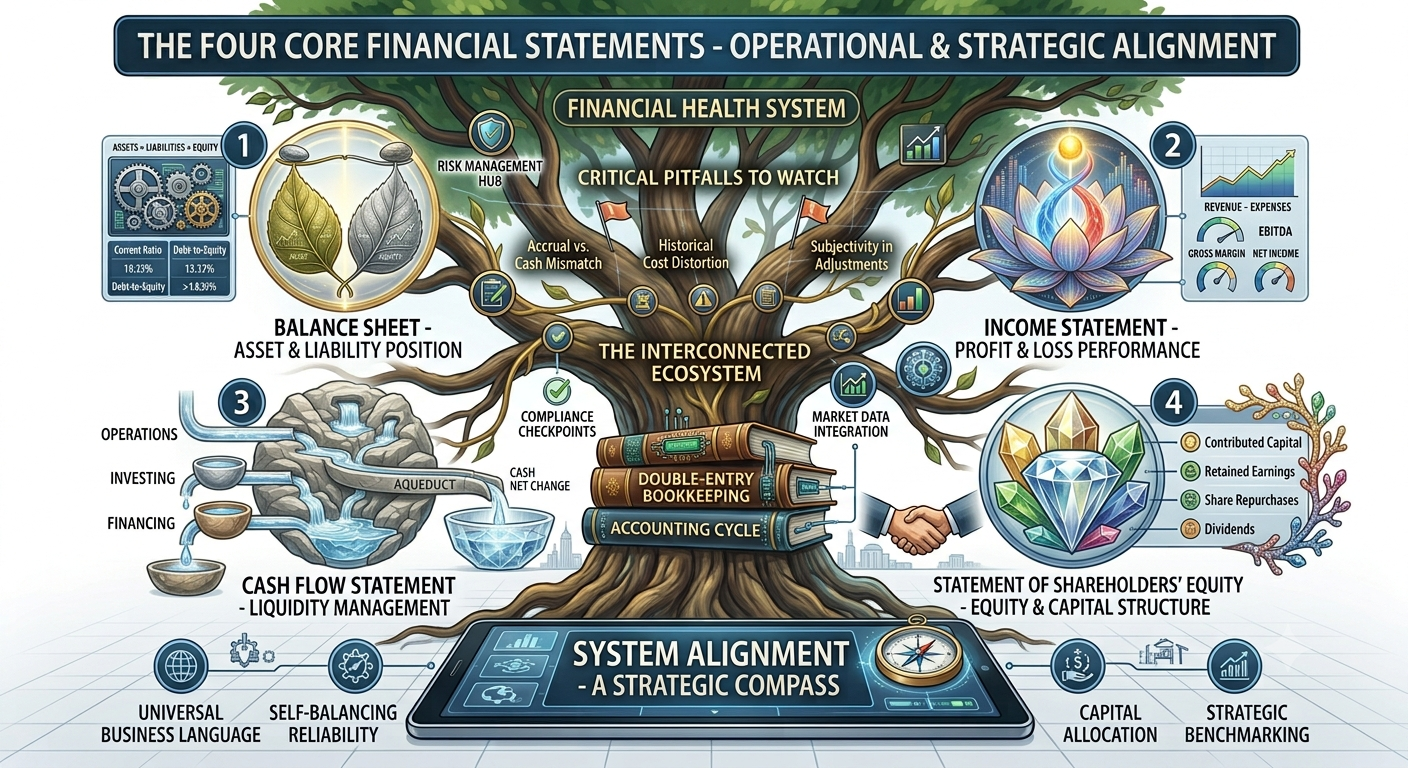
현대 비즈니스 환경에서 회계 순환과정(Accounting Cycle)은 정밀한 필터 역할을 수행합니다. 매일 발생하는 수백만 건의 영업 신호, 영수증, 시스템 이벤트를 정제하여
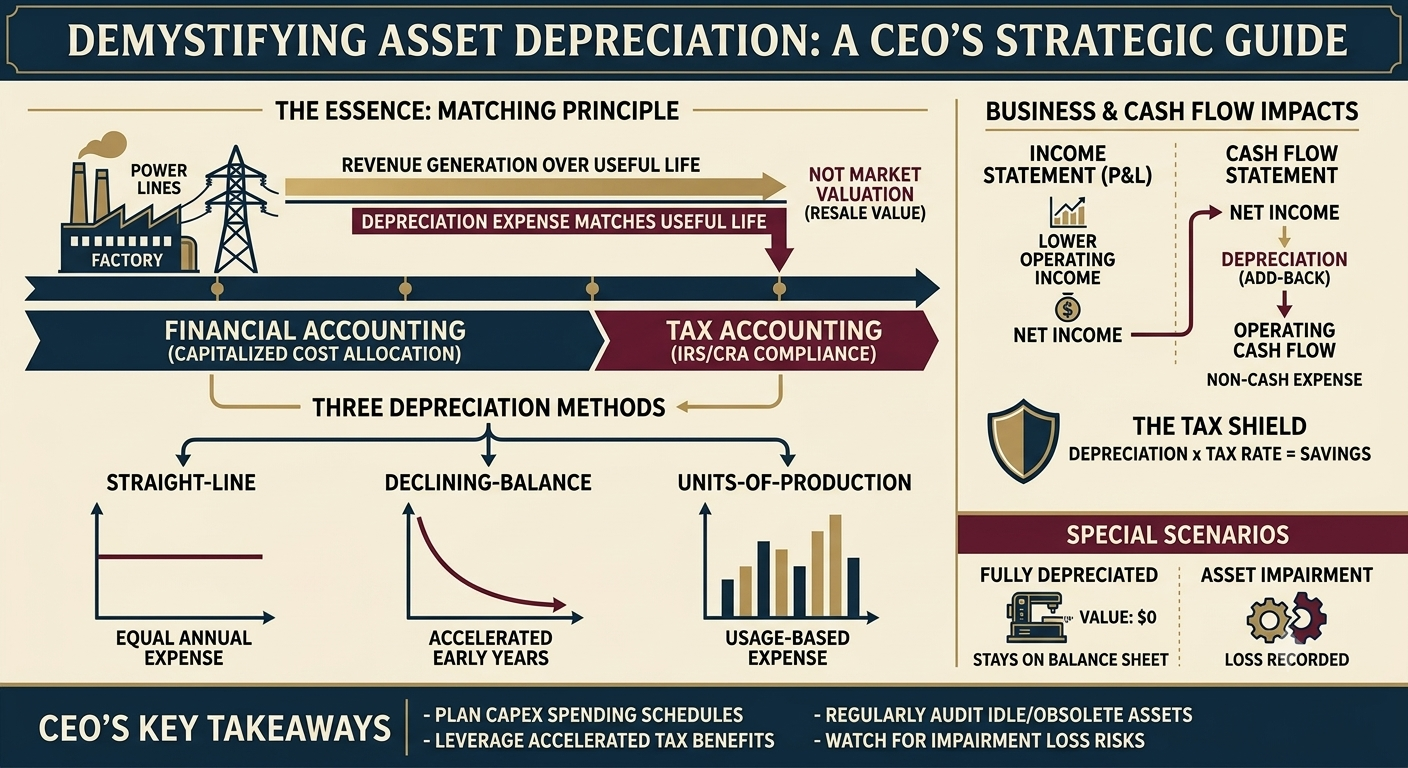
많은 경영자가 공장, 건물, 기계, 차량, 컴퓨터 같은 눈에 보이는 유형자산(Tangible Assets)을 사들일 때 “돈이 나갔으니 곧바로 이번 달 손실인가?”
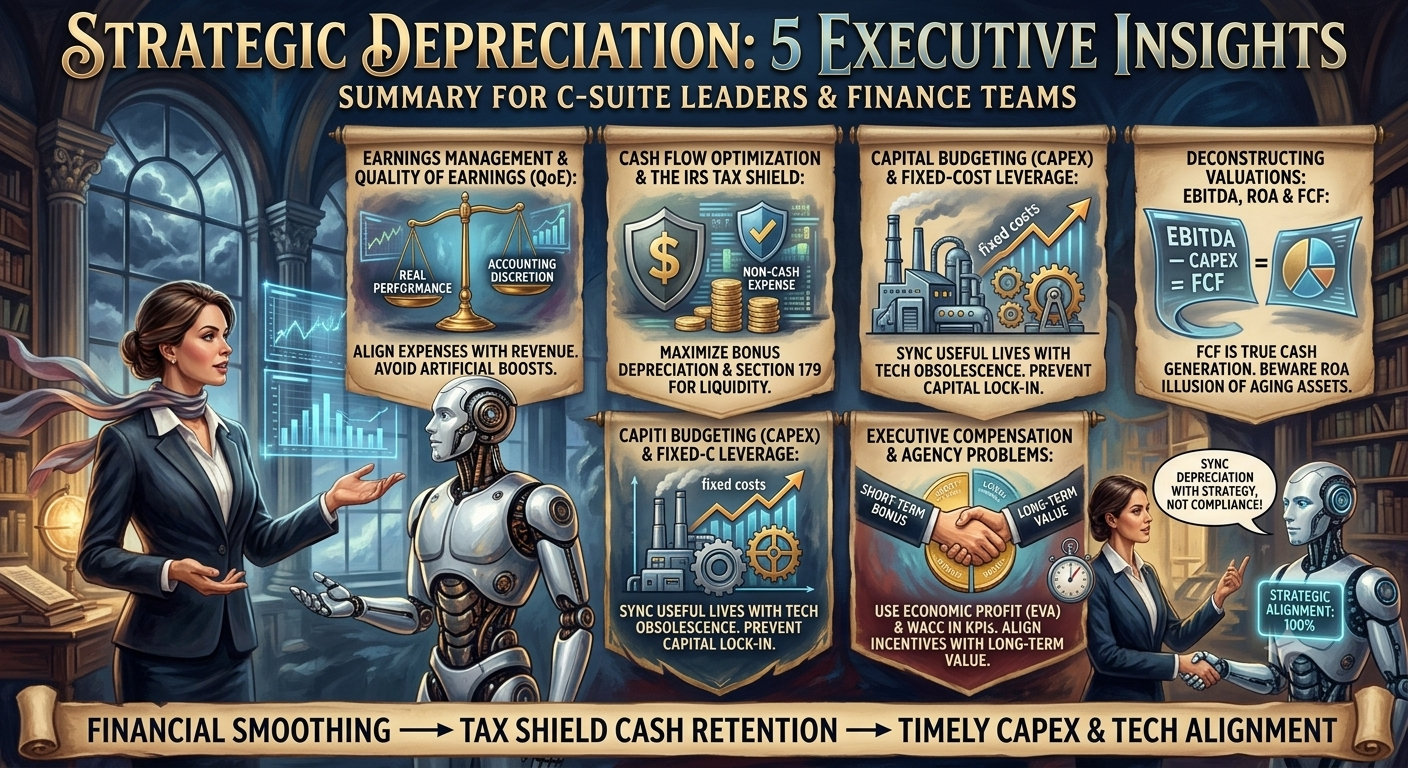
많은 경영자가 감가상각(Depreciation)을 회계 부서나 담당 세무사가 알아서 처리하는 단순한 ‘장부상 기입 절차’로 치부하곤 합니다. 하지만 회계 장부의 경계를 넘어설
많은 경영자가 공장이나 컴퓨터 같은 눈에 보이는 유형자산(Tangible Assets)의 감가상각에는 익숙합니다. 하지만 특허권, 브랜드 가치, 소프트웨어, 영업권처럼 “눈에 보이지 않는